Kredivo - ใช้ก่อน จ่ายทีหลัง
3.9การเงินอัปเดตเมื่อ 17 ตุลาคม 2569
ภาพหน้าจอ
 วิเคราะห์โดย Mobexer
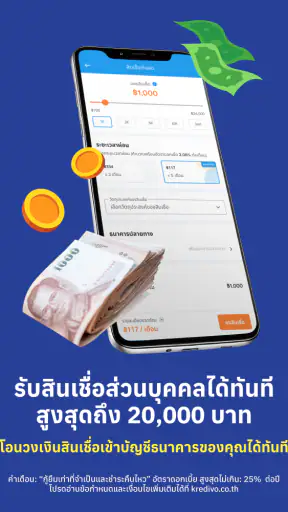
ถ้าคุณกำลังมองหาแอปการเงินสำหรับซื้อของก่อนแล้วจัดการการชำระเงินภายหลัง Kredivo - ใช้ก่อน จ่ายทีหลัง เป็นตัวเลือกที่ควรทำความเข้าใจให้รอบคอบก่อนเริ่มใช้ จุดเด่นของแอปอยู่ที่การนำวงเงินสินเชื่อมาใช้จ่ายผ่าน QR แล้วเลือกผ่อนตามระยะเวลาที่เหมาะกับตัวเอง แต่ประสบการณ์จริงไม่ได้ขึ้นอยู่กับหน้าตาแอปเพียงอย่างเดียว สัญญาณอินเทอร์เน็ต ความพร้อมของโทรศัพท์ และวินัยในการติดตามยอดล้วนมีผลต่อความสะดวกมาก
ก่อนตัดสินใจติดตั้ง ผมจะถามตัวเองก่อนว่าต้องการแก้ปัญหาอะไร ถ้าเป็นค่าใช้จ่ายจำเป็นที่เกิดขึ้นก่อนรายรับรอบถัดไป แอปสินเชื่อที่จ่ายด้วย QR อาจช่วยจัดจังหวะเงินสดได้ แต่ถ้าเป็นการซื้อที่รอได้ การเก็บเงินไว้ก่อนยังเป็นทางเลือกที่ตรงไปตรงมาและไม่มีภาระตามมา ความแตกต่างนี้สำคัญ เพราะความสะดวกในการชำระไม่ควรกลายเป็นเหตุผลให้ซื้อสิ่งที่ยังไม่จำเป็น
ผมมองแอปนี้เป็นเครื่องมือช่วยจัดการจังหวะการจ่ายเงิน ไม่ใช่เงินพิเศษที่ทำให้ของราคาถูกลง การใช้ที่ดีจึงต้องเริ่มจากการรู้ว่าตัวเองจะใช้วงเงินกับอะไร จ่ายคืนอย่างไร และรับภาระในเดือนถัดไปได้แค่ไหน หากมองในกรอบนี้ แอปจาก Kredivo (Thailand) Company Limited มีแนวทางที่เข้าใจง่ายสำหรับคนที่ต้องการทางเลือกมากกว่าการจ่ายเงินสดหรือบัตรทันที
ประสบการณ์เริ่มต้นและรูปแบบการใช้งานที่ควรรู้
แอปนี้จัดอยู่ในหมวดการเงิน เปิดให้ดาวน์โหลดโดยไม่เสียค่าใช้จ่าย และเหมาะกับผู้ใช้ตั้งแต่อายุ ประเภท 3+ ตามการจัดระดับเนื้อหา ตัวแอปเปิดตัวเมื่อวันที่ 24 มิ.ย. 2568 และรุ่นปัจจุบันคือ 2.0.0 โดยรองรับระบบปฏิบัติการตั้งแต่ 7.0 ขึ้นไป สำหรับคนที่ใช้โทรศัพท์ Android รุ่นไม่ใหม่มาก จุดนี้ช่วยให้ไม่จำเป็นต้องเปลี่ยนอุปกรณ์เพียงเพื่อทดลองใช้งาน
เมื่อดูจากการตอบรับในร้านแอป แอปมีค่าเฉลี่ยประมาณ 3.9 จากผู้ให้คะแนนราว 2.3 พันราย และมีรีวิวประมาณ 1.2 พันรายการ ยอดติดตั้งอยู่ที่มากกว่า 100,000 ครั้ง ตัวเลขเหล่านี้สะท้อนว่ามีผู้ทดลองใช้งานพอสมควร แต่ก็ไม่ควรตีความว่าแอปจะเหมาะกับทุกคน เพราะบริการสินเชื่อมีความรู้สึกต่อประสบการณ์แตกต่างกันมากตามวงเงิน ขั้นตอนยืนยันตัวตน และความสามารถในการชำระคืนของแต่ละคน
สิ่งที่ผมชอบคือแนวคิดหลักไม่ซับซ้อน คุณใช้วงเงินที่พร้อมใช้เพื่อจ่ายผ่าน QR จากนั้นเลือกช่วงเวลาผ่อนที่ระบบเปิดให้เลือก การแบ่งการตัดสินใจออกเป็นสองจังหวะทำให้เห็นภาพง่ายกว่าการรูดบัตรแล้วค่อยคิดทีหลัง แต่ความง่ายนี้อาจทำให้บางคนตัดสินใจเร็วเกินไป โดยเฉพาะเวลาซื้อของที่ไม่จำเป็น
ก่อนเริ่มรายการ ควรแยกความต้องการออกจากความพร้อมจ่าย
วิธีที่ผมใช้ลดการตัดสินใจตามอารมณ์คือกำหนดเหตุผลของการซื้อให้ชัดก่อนเปิดแอป เช่น ของชิ้นนี้จำเป็นต้องใช้วันนี้หรือไม่ มีทางเลือกที่จ่ายด้วยเงินในบัญชีได้ไหม และหากเลือกผ่อนจะกระทบค่าใช้จ่ายประจำเดือนใดบ้าง การถามตัวเองเช่นนี้ช่วยให้วงเงินเป็นทางเลือกสำรอง ไม่ใช่ตัวกำหนดว่าควรซื้ออะไร
ข่าวล่าสุดจากห้องข่าว
Canva ชุมชนแม่แบบที่ช่วยให้งานเดินหน้า แต่ทำให้งานคล้ายกันได้ง่าย
ผู้เล่น Tic Tac Toe 2: เกม XO กับความท้าทายบนมือถือ
Uber - เรียกรถ เมื่อแผนพัง แอปพาผู้ใช้กลับมาคุมสถานการณ์ได้แค่ไหน
ทำไม Candy Crush Soda Saga ยังคงดึงดูดผู้เล่นได้อย่างต่อเนื่อง
พิกัดแผนที่ - พิกัดGPS: นำทางยุคใหม่ที่เชื่อมต่อทั่วโลก
Bigo Live: พลิกโฉมโซเชียลมีเดียไทยด้วยการสตรีมแบบโต้ตอบ
อีกอย่างที่ควรทำก่อนออกจากบ้านคือคิดยอดรวมของภาระที่มีอยู่แล้ว ไม่ใช่มองเฉพาะรายการใหม่ เพราะยอดแต่ละรายการอาจดูจัดการได้เมื่อแยกกัน แต่เมื่อถึงช่วงชำระพร้อมกัน ภาพรวมอาจตึงกว่าที่คาด การจดกำหนดการไว้ในปฏิทินส่วนตัวหรือสมุดบัญชีช่วยให้เห็นว่ารายการใหม่นี้จะไปทับกับค่าใช้จ่ายอะไรบ้าง
ช่วงเวลาที่ต้องพึ่งพาเครือข่ายมากที่สุด
การจ่ายผ่าน QR เป็นช่วงที่ความเสถียรของอินเทอร์เน็ตสำคัญเป็นพิเศษ ผมแนะนำให้เปิดแอปและตรวจสอบบัญชีก่อนถึงจุดชำระเงินจริง หากอยู่ในร้านที่สัญญาณอ่อน การรอโหลดหน้าจอหรือการสลับระหว่างแอปธนาคารกับแอปสินเชื่ออาจทำให้คิวติดขัดได้ การเตรียมโทรศัพท์ให้พร้อมก่อนยกไปสแกนจึงช่วยลดความกดดันได้มากกว่าการค่อยเปิดทุกอย่างหน้าเคาน์เตอร์
สถานการณ์ที่เห็นภาพชัดคือการซื้อของใช้จำเป็นระหว่างเดินทาง สมมติว่าคุณพบว่ากระเป๋าเดินทางเสียก่อนออกทริปและต้องซื้อใบใหม่ในวันเดียวกัน คุณอาจใช้ QR เพื่อจัดการยอดซื้อ แล้วเลือกแผนชำระที่ไม่ทำให้ค่าใช้จ่ายก้อนเดียวกระทบเงินสดทันที วิธีนี้มีประโยชน์เมื่อเป็นของจำเป็นจริงและคุณรู้ล่วงหน้าว่าจะกันเงินมาจ่ายงวดได้จากรายรับรอบใด
ในกรณีนี้ผมจะไม่เริ่มจากการถามว่าแบ่งจ่ายได้กี่ครั้ง แต่จะเริ่มจากการดูราคาทั้งหมดและประเมินว่าซื้อใบที่เหมาะกับการเดินทางจริงหรือไม่ หากมีตัวเลือกที่ถูกกว่าและใช้งานได้เหมือนกัน การใช้วงเงินกับรุ่นแพงขึ้นเพียงเพราะยอดต่อครั้งดูเล็กลงอาจทำให้จ่ายมากเกินความจำเป็น การคิดจากความต้องการก่อน แล้วค่อยใช้แอปจัดการช่องทางจ่าย ทำให้ตัดสินใจได้เป็นธรรมกว่า
ในทางกลับกัน หากสัญญาณขาดตอนหลังจากกดยืนยัน อย่ารีบทำรายการซ้ำทันที ควรตรวจประวัติรายการหรือสถานะการชำระก่อน เพราะการกดซ้ำจากความไม่แน่ใจอาจทำให้คุณต้องตรวจสอบยอดมากกว่าหนึ่งรายการ การมีภาพหน้าจอหรือรายละเอียดเวลาทำรายการไว้จึงเป็นนิสัยที่ช่วยตอนต้องไล่เช็กภายหลัง แม้จะไม่ใช่ฟังก์ชันพิเศษของแอปก็ตาม
เคล็ดลับที่มีประโยชน์คือแยกขั้นตอน “สแกน” ออกจากขั้นตอน “ตัดสินใจผ่อน” ในความคิดของคุณ QR ทำให้การจ่ายดูรวดเร็ว แต่ก่อนกดยืนยันควรหยุดดูยอดรวม ระยะเวลาที่เลือก และวันที่คาดว่าจะต้องเตรียมเงิน การใช้เวลาตรวจเพียงครู่เดียวช่วยป้องกันการเลือกแผนเพราะความรีบหรือเพราะเห็นยอดงวดแรกดูไม่สูง
การใช้งานบนมือถือในสถานการณ์จริง
แอปประเภทนี้เหมาะกับการใช้งานนอกบ้าน เพราะ QR มักถูกใช้ในร้านค้าและจุดชำระเงิน แต่ความสะดวกบนมือถือมีเงื่อนไขหลายอย่าง แบตเตอรี่ต้องเหลือพอ หน้าจอต้องอ่าน QR ได้ชัด และคุณควรมีวิธีเชื่อมต่ออินเทอร์เน็ตที่ใช้งานได้ในบริเวณนั้น หากโทรศัพท์ใกล้ดับหรือมีแอปจำนวนมากทำงานอยู่เบื้องหลัง การทำรายการที่ควรใช้เวลาไม่นานอาจกลายเป็นเรื่องยุ่งยาก
ผมแนะนำให้จัดการเรื่องสำคัญในช่วงที่อินเทอร์เน็ตนิ่ง เช่น ตรวจยอดและทบทวนแผนการชำระเงินที่บ้าน ก่อนออกไปซื้อของ เมื่อถึงร้านจะเหลือเพียงการตรวจสอบรายการที่จำเป็น วิธีนี้ดีกว่าการอ่านรายละเอียดทั้งหมดขณะยืนรอคิว และยังช่วยให้คุณคิดอย่างมีเหตุผลมากขึ้น ไม่ถูกบรรยากาศการซื้อเร่งให้ตัดสินใจ
อีกจุดที่ควรระวังคือการใช้โทรศัพท์เครื่องเดียวทำหลายอย่างพร้อมกัน คุณอาจสลับจากแอปนี้ไปดูยอดเงินในธนาคาร รับรหัสยืนยัน หรืออ่านข้อความแจ้งเตือน หากเครือข่ายช้า การสลับแอปบ่อยครั้งทำให้ไม่แน่ใจว่าขั้นตอนไหนเสร็จแล้ว ผมจึงชอบทำรายการในพื้นที่ที่นั่งนิ่งได้ และตรวจหน้าสถานะสุดท้ายให้เรียบร้อยก่อนปิดแอป
เมื่อใช้โทรศัพท์ในร้านที่มีคนรอ ผมจะเตรียมยอดเงินและตรวจสิ่งที่ทำได้ล่วงหน้า แต่จะไม่เปิดข้อมูลบัญชีทิ้งไว้บนหน้าจอระหว่างคุยหรือหยิบของ การจัดการหน้าจอให้เป็นส่วนตัวเป็นเรื่องเล็กที่ทำได้ทันที และช่วยลดโอกาสที่คนรอบข้างจะเห็นข้อมูลทางการเงินโดยไม่ตั้งใจ หากต้องหยุดกลางรายการ ควรล็อกหน้าจอก่อนแล้วค่อยกลับมาทำต่ออย่างมีสมาธิ
สำหรับคนที่ใช้โทรศัพท์ Android รุ่นเก่า การรองรับระบบตั้งแต่ 7.0 เป็นข้อดีในแง่ความเข้าถึง แต่ความสามารถของระบบปฏิบัติการไม่ได้รับประกันว่าประสบการณ์จะเหมือนกันทุกเครื่อง ความเร็วของเครื่อง พื้นที่ว่าง และการจัดการแอปเบื้องหลังอาจทำให้การเปิดหน้าจอช้าต่างกัน หากเครื่องเริ่มหน่วงอยู่แล้ว ผมไม่แนะนำให้ใช้ในจังหวะที่ต้องรีบจ่าย เพราะปัญหาอาจมาจากสภาพเครื่อง ไม่ใช่จากแนวคิดของบริการ
เมื่อการทำรายการสะดุดและวิธีตั้งหลักใหม่
ความผิดพลาดที่น่ากังวลที่สุดไม่ใช่แอปเปิดช้า แต่คือการไม่รู้ว่ารายการสำเร็จหรือยัง หากหน้าจอค้างหลังการยืนยัน ให้หยุดก่อน อย่ากดปุ่มเดิมซ้ำแบบเดาสุ่ม จากนั้นตรวจการแจ้งเตือน ประวัติรายการ หรือยอดที่แสดงในบัญชี วิธีคิดนี้สำคัญกับการจ่ายผ่าน QR ทุกประเภท เพราะการทำซ้ำอาจทำให้ต้องแยกแยะว่ารายการใดเป็นรายการจริงและรายการใดเป็นความพยายามที่ไม่สำเร็จ
ถ้าการเชื่อมต่อหลุดก่อนเริ่มยืนยัน ปัญหามักจัดการง่ายกว่า เพียงกลับมาเชื่อมต่อใหม่แล้วเริ่มตรวจจากต้นทาง แต่ถ้าหลุดหลังจากยืนยัน ควรเก็บรายละเอียดไว้ เช่น ร้านค้า ยอดเงิน และช่วงเวลาที่ทำรายการ ข้อมูลเหล่านี้ช่วยให้การติดตามเป็นระบบกว่าการจำจากความรู้สึกว่า “น่าจะจ่ายไปแล้ว”
ผมยังมองว่าผู้ใช้ควรมีแผนสำรองด้านการชำระเงิน โดยเฉพาะเมื่อซื้อของจำเป็นในพื้นที่สัญญาณไม่แน่นอน การพกช่องทางจ่ายแบบอื่นไม่ได้หมายความว่าคุณต้องใช้ทันที แต่ช่วยไม่ให้ต้องตัดสินใจด้วยความเครียด หากเลือกใช้บัตรหรือเงินสดแทนในครั้งนั้น ก็ยังดีกว่าฝืนทำรายการซ้ำหลายรอบเพราะต้องการให้เร็ว
หากรายการค้างแล้วไม่แน่ใจว่าควรเดินออกจากร้านหรือรอก่อน ผมจะไม่สรุปจากหน้าจอที่หยุดนิ่งเพียงอย่างเดียว ตรวจสถานะในบัญชีและสอบถามร้านว่าระบบรับรายการแล้วหรือไม่ก่อนเลือกวิธีจ่ายอื่น วิธีนี้เป็นการจัดการความไม่แน่นอนให้เป็นขั้นตอน แทนที่จะเดาแล้วเสี่ยงจ่ายซ้ำ หากยังคลี่คลายไม่ได้ การเก็บรายละเอียดที่จำเป็นไว้จะช่วยให้กลับมาติดตามเรื่องได้อย่างชัดเจน
หลังทำรายการสำเร็จ อย่าจบแค่การเห็นหน้าจออนุมัติ ผมแนะนำให้ตรวจยอดและกำหนดการชำระอีกครั้งเมื่อกลับถึงบ้าน พร้อมบันทึกไว้ในปฏิทินส่วนตัว การพึ่งการแจ้งเตือนเพียงอย่างเดียวมีความเสี่ยงหากคุณเปลี่ยนเครื่อง ปิดการแจ้งเตือน หรือมีข้อความจำนวนมากจนมองข้าม การมีระบบเตือนของตัวเองทำให้แอปเป็นส่วนหนึ่งของแผนการเงิน ไม่ใช่สิ่งที่คุณนึกถึงเฉพาะตอนจะซื้อ
ใช้ข้อมูลและการเชื่อมต่ออย่างระมัดระวัง
เพราะเป็นแอปการเงิน ผมไม่แนะนำให้ทำรายการผ่านเครือข่ายสาธารณะที่คุณไม่มั่นใจ หากจำเป็นต้องใช้ Wi-Fi ในร้านหรือสถานที่สาธารณะ ควรเลือกเครือข่ายที่เชื่อถือได้และหลีกเลี่ยงการปล่อยให้บัญชีเปิดค้างบนโทรศัพท์ที่คนอื่นเข้าถึงได้ง่าย การล็อกหน้าจอและไม่ส่งต่อรหัสยืนยันเป็นพื้นฐานที่สำคัญกว่าความเร็วในการจ่าย
การประหยัดข้อมูลมือถือทำได้โดยเตรียมสิ่งที่ตรวจสอบได้ล่วงหน้า เช่น ทบทวนยอดคงค้างและวางแผนวงเงินก่อนออกจากบ้าน แล้วค่อยใช้อินเทอร์เน็ตตอนต้องทำรายการจริง อย่าปิดการเชื่อมต่อจนแอปทำงานไม่ครบ แต่ควรหลีกเลี่ยงการเปิดวิดีโอหรือดาวน์โหลดไฟล์ขนาดใหญ่ไปพร้อมกันในช่วงที่กำลังจ่ายผ่าน QR เพราะแบนด์วิดท์ที่เหลือน้อยอาจทำให้คุณเข้าใจผิดว่าระบบมีปัญหา
ข้อควรจำอีกอย่างคือยอดวงเงินไม่ใช่ยอดเงินในบัญชีธนาคาร การเห็นวงเงินพร้อมใช้ไม่ได้แปลว่าคุณมีเงินเหลือสำหรับใช้จ่ายโดยไม่มีผลตามมา ผมจะใช้แอปนี้เฉพาะเมื่อสามารถระบุแหล่งเงินสำหรับชำระคืนได้ชัดเจน เช่น รายรับประจำรอบถัดไปหรือเงินที่กันไว้แล้ว หากต้องพึ่งวงเงินใหม่เพื่อจ่ายยอดเดิม นั่นเป็นสัญญาณว่าควรหยุดใช้และทบทวนภาระทั้งหมด
สำหรับคนที่ต้องการติดตามค่าใช้จ่ายอย่างจริงจัง ผมแนะนำให้จดสามอย่างทุกครั้ง ได้แก่ รายการที่ซื้อ ยอดรวม และแผนที่เลือก การจดยอดรวมแทนการจำเฉพาะยอดต่อครั้งช่วยให้เห็นต้นทุนจริงของการซื้อ ส่วนการจดชื่อสิ่งของช่วยแยกได้ว่าแอปกำลังถูกใช้กับของจำเป็น การเดินทาง หรือการซื้อเพื่อความอยากชั่วคราว นี่เป็นวิธีใช้ข้อมูลเพื่อควบคุมพฤติกรรม ไม่ใช่เพียงตรวจว่ารายการผ่านหรือไม่
อีกวิธีที่ช่วยให้ไม่เผลอใช้เกินแผนคือกำหนดงบสำหรับรายการผ่านวงเงินไว้ก่อน แล้วนับยอดที่ยังต้องชำระรวมกันทุกครั้งที่มีการซื้อใหม่ ผมชอบวิธีนี้มากกว่าการดูเฉพาะวงเงินที่ยังเหลือ เพราะยอดที่ยังใช้ได้บอกเพียงว่ายังมีช่องให้ก่อภาระ ไม่ได้บอกว่ารายรับของเรารองรับภาระนั้นได้ การแยกสองเรื่องนี้ทำให้มองสถานะการเงินตามความเป็นจริงมากขึ้น
เหมาะกับใคร และใครควรเลือกทางอื่น
ผมคิดว่าแอปนี้เหมาะกับคนที่มีรายรับค่อนข้างเป็นระบบ ต้องการกระจายค่าใช้จ่ายก้อนหนึ่ง และพร้อมตรวจสอบกำหนดชำระด้วยตัวเอง คนที่ซื้อของจำเป็นเป็นครั้งคราวและมีวินัยในการกันเงินจะใช้ประโยชน์จากการเลือกผ่อนได้มากกว่าคนที่เปิดวงเงินไว้เพื่อซื้อทุกครั้งที่เห็นโปรโมชัน
ตัวอย่างที่เหมาะคือคนที่มีค่าใช้จ่ายจำเป็นเกิดขึ้นใกล้วันรับเงิน แต่รู้แน่ว่าจะมีเงินสำหรับชำระคืนในรอบถัดไป การใช้วงเงินในกรณีนี้อาจช่วยไม่ให้ต้องดึงเงินจากงบค่าใช้จ่ายอื่นทันที อย่างไรก็ดี ผมยังจะตรวจยอดรวมและภาระที่มีอยู่ก่อน ไม่ใช่คิดเพียงว่ารายรับกำลังจะเข้า เพราะเงินก้อนนั้นอาจมีหน้าที่อื่นที่ต้องจ่ายเช่นกัน
มันอาจไม่ใช่ทางเลือกที่ดีสำหรับคนที่มีหนี้หลายทางอยู่แล้ว หรือคนที่ติดตามวันครบกำหนดได้ยาก หากคุณมักลืมยอดที่ต้องจ่าย การเพิ่มเครื่องมือสินเชื่ออีกหนึ่งรายการอาจทำให้ภาพรวมซับซ้อนขึ้น ในกรณีนี้ การเก็บเงินล่วงหน้า ใช้บัตรเดบิต หรือรอซื้อเมื่อมีเงินสดพร้อม อาจเหมาะกว่า แม้จะไม่ได้ให้ความยืดหยุ่นแบบเดียวกัน
หากรายรับเปลี่ยนแปลงบ่อย ผมจะระวังเป็นพิเศษกับการเลือกภาระที่ต้องจ่ายในอนาคต ความตั้งใจว่าจะหาเงินมาชำระภายหลังไม่เท่ากับมีแหล่งเงินที่แน่นอน สำหรับผู้ใช้กลุ่มนี้ การใช้เงินสดที่มีอยู่หรือเลื่อนการซื้อจนกว่าจะเห็นรายรับชัดเจนมักช่วยให้วางแผนได้สบายใจกว่า แอปไม่ได้ทำให้ความไม่แน่นอนของรายรับหายไป
เมื่อเทียบกับการจ่ายเงินสด จุดแข็งของแอปคือความยืดหยุ่นและการจัดการค่าใช้จ่ายก้อนใหญ่ให้แบ่งเป็นช่วงได้ แต่เงินสดทำให้เห็นขีดจำกัดทันทีและไม่มีความเสี่ยงจากการลืมยอดในระบบ เมื่อเทียบกับบัตรเครดิต ความแตกต่างอยู่ที่รูปแบบการเข้าถึงและเงื่อนไขของผู้ใช้แต่ละคน บัตรอาจเหมาะกับคนที่ต้องการรวมสิทธิประโยชน์หลายด้าน ส่วน Kredivo อาจเหมาะกับคนที่ต้องการใช้วงเงินผ่าน QR ในจังหวะที่ไม่อยากจ่ายทั้งหมดทันที
ส่วนการโอนเงินจากบัญชีหรือใช้บัตรเดบิตเป็นทางเลือกที่ตรงไปตรงมาสำหรับคนที่มีเงินพร้อมจ่ายและต้องการให้รายการจบในครั้งเดียว วิธีนั้นช่วยลดงานติดตามภาระในอนาคต แม้อาจไม่ยืดหยุ่นเท่าการแบ่งชำระ หากความต้องการหลักคือความเรียบง่ายและควบคุมงบไม่ให้เกินยอดเงินที่มี การเลือกจ่ายจากเงินของตัวเองมักตอบโจทย์กว่า
อย่างไรก็ตาม อย่าเลือกจากยอดผ่อนต่อครั้งเพียงอย่างเดียว ให้ดูยอดรวมและภาระที่ซ้อนกับรายการอื่นด้วย การแบ่งจ่ายอาจช่วยกระแสเงินสดระยะสั้น แต่ไม่ได้ลดราคาสินค้า การตัดสินใจที่ดีจึงไม่ใช่เลือกแผนที่ดูเบาที่สุด แต่เลือกแผนที่คุณจ่ายได้จริงโดยไม่ต้องตัดค่าใช้จ่ายจำเป็นในเดือนถัดไป
คำถามที่ควรถามตัวเองก่อนยืนยัน
ก่อนทำรายการ ผมจะเช็กให้ชัดว่าร้านและ QR ที่กำลังใช้เป็นรายการที่ต้องการจ่ายจริง ยอดบนหน้าจอตรงกับยอดซื้อ และเลือกช่วงเวลาชำระได้เหมาะกับรายรับของตัวเองหรือไม่ ถ้าคำตอบข้อใดยังไม่ชัด การหยุดถามหรือกลับไปตรวจอีกครั้งดีกว่ากดยืนยันเพราะคนข้างหลังกำลังรอ
หากสงสัยว่าจะใช้กับการซื้อทุกประเภทได้หรือไม่ ผมจะไม่เหมารวมจากการที่แอปมีการจ่ายผ่าน QR เพราะจุดสำคัญคือรายการและช่องทางที่ระบบรองรับในเวลานั้น ควรตรวจสิ่งที่แสดงในแอปและที่จุดชำระก่อนตัดสินใจ ไม่ควรวางแผนโดยคิดล่วงหน้าว่าทุก QR จะใช้ได้เหมือนกัน วิธีนี้ช่วยไม่ให้พึ่งช่องทางเดียวในสถานการณ์ที่ต้องจ่ายทันที
เรื่องค่าใช้จ่ายและรายละเอียดของแผนชำระก็ควรอ่านในขั้นตอนเลือกจริง อย่าตัดสินจากคำว่าแบ่งจ่ายหรือจากยอดต่อครั้งอย่างเดียว ผมจะตรวจยอดรวม เงื่อนไขที่ปรากฏ และกำหนดชำระก่อนยืนยันทุกครั้ง เพราะรายละเอียดเหล่านี้เป็นตัวกำหนดต้นทุนและความเหมาะสมกับงบของเรา การอ่านให้ครบก่อนทำรายการใช้เวลาไม่นานเท่าการตามแก้ปัญหาภายหลัง
อีกคำถามที่ผู้ใช้ใหม่มักมีคือจำเป็นต้องมีโทรศัพท์รุ่นใหม่หรือไม่ การรองรับระบบปฏิบัติการตั้งแต่ 7.0 ช่วยให้ผู้ใช้ Android หลายรุ่นเข้าถึงได้ แต่ความเร็วและความเสถียรยังขึ้นกับสภาพเครื่องและการเชื่อมต่อจริง ผมจึงแนะนำให้ลองเปิดแอปและตรวจบัญชีในเวลาที่ไม่เร่งรีบก่อนนำไปใช้ที่หน้าเคาน์เตอร์ โดยเฉพาะหากโทรศัพท์มีอาการหน่วงหรือพื้นที่จัดเก็บใกล้เต็ม
มุมมองสุดท้ายต่อประสบการณ์ที่ขึ้นอยู่กับการเชื่อมต่อ
หลังจากมองทั้งการจ่ายผ่าน QR การใช้งานนอกบ้าน และการรับมือเมื่อสัญญาณสะดุด ผมเห็นว่า Kredivo - ใช้ก่อน จ่ายทีหลัง ให้ความสะดวกชัดเจนในสถานการณ์ที่คุณต้องการทางเลือกในการแบ่งชำระ แต่ความสะดวกนั้นทำงานได้ดีที่สุดเมื่อโทรศัพท์พร้อม อินเทอร์เน็ตเสถียร และผู้ใช้มีแผนเงินคืนที่ชัดเจน
สิ่งที่ผมอยากให้คุณเตรียมก่อนใช้คือ ตรวจระบบโทรศัพท์และแบตเตอรี่ ทบทวนยอดที่ต้องจ่าย เลือกพื้นที่ที่เชื่อมต่อได้ดี และอย่าทำรายการซ้ำเมื่อหน้าจอค้างโดยยังไม่ได้ตรวจสถานะ หากทำเป็นขั้นตอน แอปจะช่วยให้การซื้อของจำเป็นคล่องตัวขึ้นโดยไม่ทำให้คุณเสียการควบคุมทางการเงิน
คำตัดสินของผมคือ แอปนี้น่าใช้สำหรับคนที่ต้องการความยืดหยุ่น แต่ไม่ควรใช้แทนการวางแผนรายรับรายจ่าย หากคุณมีวินัยและเข้าใจว่าทุกการผ่อนยังเป็นภาระที่ต้องชำระ แอปนี้มีบทบาทที่ชัดเจนในชีวิตประจำวัน แต่ถ้าคุณต้องการความเรียบง่ายที่สุดหรือไม่มั่นใจว่าจะติดตามยอดได้ การจ่ายด้วยเงินที่มีอยู่แล้วจะปลอดภัยและสบายใจกว่า
คำถามที่พบบ่อย
Kredivo - ใช้ก่อน จ่ายทีหลัง คืออะไร และทำงานอย่างไร?
Kredivo เป็นแอปสินเชื่อดิจิทัลและบริการซื้อก่อนจ่ายทีหลังที่ช่วยให้ผู้ใช้ชำระค่าสินค้าหรือบริการภายหลังตามเงื่อนไขที่กำหนด โดยอาจมีตัวเลือกชำระเต็มจำนวนในภายหลังหรือแบ่งจ่ายเป็นงวด ผู้สมัครต้องลงทะเบียนและยืนยันตัวตน จากนั้นระบบจะประเมินสิทธิ์ วงเงิน และเงื่อนไขเฉพาะบุคคลก่อนใช้งานจริง
การสมัคร Kredivo ต้องใช้เอกสารหรือคุณสมบัติอะไรบ้าง?
โดยทั่วไปผู้สมัครต้องมีคุณสมบัติตามเกณฑ์ของบริษัท เช่น อายุถึงเกณฑ์ มีบัตรประชาชนไทย หมายเลขโทรศัพท์ที่ใช้งานได้ และข้อมูลส่วนตัวหรือข้อมูลรายได้สำหรับการตรวจสอบเครดิต แอปอาจขอสิทธิ์เข้าถึงข้อมูลบางประเภทเพื่อยืนยันตัวตน ผู้สมัครควรอ่านนโยบายความเป็นส่วนตัวและตรวจสอบเงื่อนไขล่าสุดในแอปก่อนส่งข้อมูล
Kredivo มีค่าธรรมเนียม ดอกเบี้ย หรือค่าใช้จ่ายเพิ่มเติมหรือไม่?
ค่าใช้จ่ายของ Kredivo ขึ้นอยู่กับประเภทบริการ แผนการชำระเงิน ร้านค้าที่ร่วมรายการ และผลการอนุมัติของแต่ละบุคคล บางรายการอาจมีดอกเบี้ย ค่าธรรมเนียม หรือค่าใช้จ่ายกรณีชำระล่าช้า ดังนั้นไม่ควรพิจารณาเฉพาะยอดผ่อนต่อเดือน ควรตรวจสอบยอดชำระรวม อัตราดอกเบี้ย วันครบกำหนด และเงื่อนไขผิดนัดก่อนยืนยันรายการทุกครั้ง
สามารถใช้ Kredivo ซื้อสินค้าและบริการที่ไหนได้บ้าง?
Kredivo สามารถใช้งานได้กับร้านค้าออนไลน์หรือร้านค้าที่เข้าร่วมรายการตามที่แอประบุ โดยวิธีชำระเงินและวงเงินที่ใช้ได้อาจแตกต่างกันในแต่ละร้าน ผู้ใช้ควรเปิดดูรายชื่อร้านค้าและเงื่อนไขล่าสุดภายในแอปก่อนสั่งซื้อ รวมถึงตรวจสอบว่ารายการนั้นรองรับการชำระเต็มจำนวนหรือผ่อนชำระ เพราะตัวเลือกอาจไม่เหมือนกันทุกสินค้า
หากชำระเงินล่าช้าหรือไม่สามารถชำระได้ จะเกิดอะไรขึ้น?
การชำระล่าช้าอาจทำให้เกิดค่าธรรมเนียมหรือค่าใช้จ่ายตามสัญญา บัญชีอาจถูกจำกัดการใช้งาน และอาจส่งผลต่อประวัติสินเชื่อ ทั้งนี้รายละเอียดขึ้นอยู่กับผลิตภัณฑ์และข้อกำหนดที่ผู้ใช้ยอมรับไว้ หากเริ่มมีปัญหา ควรติดต่อฝ่ายบริการลูกค้าผ่านช่องทางทางการโดยเร็ว ตรวจสอบยอดค้างชำระ และหลีกเลี่ยงการกู้หรือผ่อนรายการใหม่เพื่อแก้ปัญหาหนี้เดิม
ดาวน์โหลด