EMI Calculator
4.1การเงินอัปเดตเมื่อ 17 ตุลาคม 2569
ภาพหน้าจอ
 วิเคราะห์โดย Mobexer
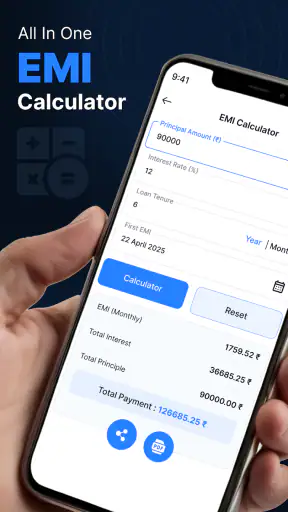
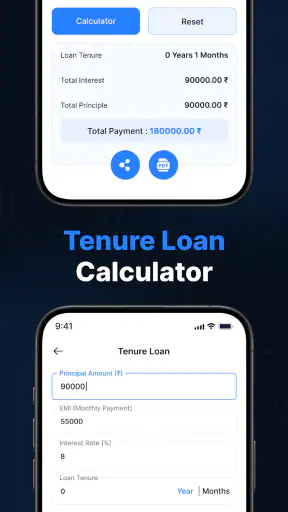
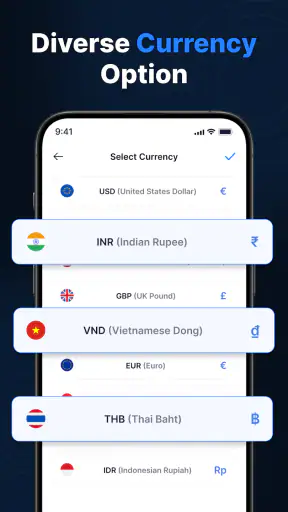
ก่อนเปิดแอป ผมมักเริ่มจากคำถามที่อยากตอบให้ชัด: ค่างวดแบบไหนยังพอดีกับงบของผม และถ้าปรับยอดกู้หรือระยะเวลาผ่อน ภาระจะเปลี่ยนไปอย่างไร EMI Calculator เป็นแอปการเงินที่ช่วยให้ลองคิดเรื่องเหล่านี้ได้เป็นรูปธรรมขึ้น โดยไม่ต้องเริ่มจากการทำสูตรในตารางเอง ผมใช้มันเป็นเครื่องมือประกอบการวางแผน ไม่ใช่ช่องทางสมัครสินเชื่อหรือคำยืนยันว่าธนาคารจะอนุมัติวงเงินตามที่คำนวณได้
แอปพัฒนาโดย RRS TECH เปิดให้ใช้ฟรี และได้รับการจัดประเภทเนื้อหา 3+ โดยมียอดติดตั้งมากกว่าหนึ่งแสนครั้งและคะแนนเฉลี่ยราว 4.1 จากผู้ให้คะแนนประมาณ 1.4 พันคน ตัวเลขเหล่านี้ช่วยให้เห็นว่ามีคนหยิบไปใช้ แต่ไม่ได้บอกว่าเหมาะกับสินเชื่อทุกแบบหรือคำนวณแทนเงื่อนไขของผู้ให้กู้ได้ ผมจึงมองความน่าเชื่อถือจากการกรอกสมมติฐานให้ถูกและตรวจผลกับเอกสารจริงควบคู่กัน
เริ่มจากค่างวด แล้วค่อยตรวจเงื่อนไขจริง
ผมเริ่มใช้เครื่องคิดเลขค่างวดด้วยตัวเลขชุดเดียวที่ตรวจสอบที่มาได้ก่อน แล้วค่อยเปลี่ยนทีละเงื่อนไข เพื่อให้เห็นว่าผลต่างเกิดจากอะไร ไม่ใช่เพียงได้ตัวเลขใหม่โดยไม่รู้เหตุผล ระหว่างนั้นผมจะจดสมมติฐานไว้สั้น ๆ ด้วย วิธีนี้ช่วยให้การทดลองนำไปเทียบกับข้อเสนอจริงได้ง่ายขึ้น และพาไปสู่การตรวจรายละเอียดที่ควรตั้งใจก่อนเชื่อค่างวด
เครื่องมือเรียบง่าย แต่ไม่ควรสับสนกับคำยืนยันจากธนาคาร
จากการใช้งานในฐานะเครื่องคิดเลขทางการเงิน จุดเด่นของ EMI Calculator คือการช่วยจัดระเบียบคำถามที่คนมักตอบไม่ได้ทันที เช่น “ถ้ากู้เงินเท่านี้ ดอกเบี้ยประมาณนี้ และผ่อนระยะเวลานี้ จะต้องเตรียมเงินต่อเดือนเท่าไร” แทนที่จะคำนวณในใจหรือค้นหาตารางสำเร็จรูป ผมสามารถลองเปลี่ยนตัวเลขหลายแบบแล้วเปรียบเทียบผลลัพธ์ได้เร็วกว่า
อย่างไรก็ตาม คำว่า EMI ไม่ได้แปลว่าผลลัพธ์จะตรงกับใบเสนอราคาของทุกสถาบันการเงินเสมอไป สินเชื่อจริงอาจมีค่าธรรมเนียม ประกัน ภาษี ดอกเบี้ยแบบลดต้นลดดอก หรือเงื่อนไขอัตราดอกเบี้ยที่เปลี่ยนตามช่วงเวลา ดังนั้นผมใช้แอปนี้ในขั้นคัดกรองเบื้องต้นเท่านั้น หากตัวเลขที่ได้ดูเหมาะสม ค่อยนำไปตรวจสอบกับเอกสารของผู้ให้กู้
ข้อมูลของแอปที่ควรรู้ก่อนเริ่มใช้
รุ่นปัจจุบันของแอปคือ 1.2 และรองรับระบบปฏิบัติการตั้งแต่ Android 7.0 ขึ้นไป ราคาดาวน์โหลดเป็นศูนย์ จึงเหมาะกับคนที่อยากลองคำนวณโดยไม่ต้องจ่ายเงินก่อน ส่วนวันที่เผยแพร่คือ 11 พฤษภาคม 2568 ซึ่งทำให้ผมมองว่าแอปยังอยู่ในช่วงที่ควรสังเกตการอัปเดตและความสม่ำเสมอของการดูแล มากกว่าคาดหวังว่าจะมีเครื่องมือระดับแพลตฟอร์มการเงินขนาดใหญ่
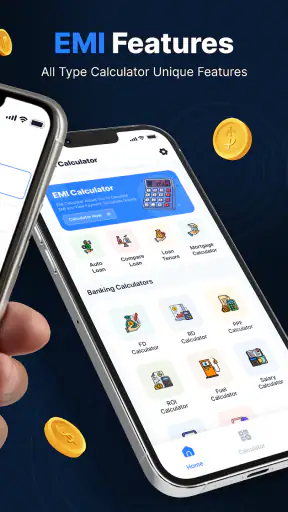
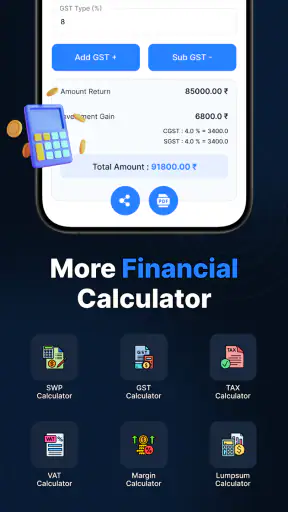
ผมชอบที่บทบาทของแอปเข้าใจได้จากชื่อและคำอธิบายสั้น ๆ ซึ่งครอบคลุมเครื่องคิดเลข EMI การเงิน การธนาคาร และธุรกิจ แต่คำอธิบายกว้างแบบนี้ก็ทำให้ผู้ใช้ควรตรวจหน้าจอจริงก่อนตัดสินใจพึ่งพาในงานสำคัญ โดยเฉพาะถ้าต้องการคำนวณสินเชื่อที่มีโครงสร้างซับซ้อน ไม่ควรตีความว่าเครื่องมือทั่วไปจะรองรับสูตรเฉพาะของผลิตภัณฑ์ทุกชนิด
ข่าวล่าสุดจากห้องข่าว
Canva ชุมชนแม่แบบที่ช่วยให้งานเดินหน้า แต่ทำให้งานคล้ายกันได้ง่าย
ผู้เล่น Tic Tac Toe 2: เกม XO กับความท้าทายบนมือถือ
Uber - เรียกรถ เมื่อแผนพัง แอปพาผู้ใช้กลับมาคุมสถานการณ์ได้แค่ไหน
ทำไม Candy Crush Soda Saga ยังคงดึงดูดผู้เล่นได้อย่างต่อเนื่อง
พิกัดแผนที่ - พิกัดGPS: นำทางยุคใหม่ที่เชื่อมต่อทั่วโลก
Bigo Live: พลิกโฉมโซเชียลมีเดียไทยด้วยการสตรีมแบบโต้ตอบ
ตั้งต้นให้ถูกก่อนเชื่อผลลัพธ์
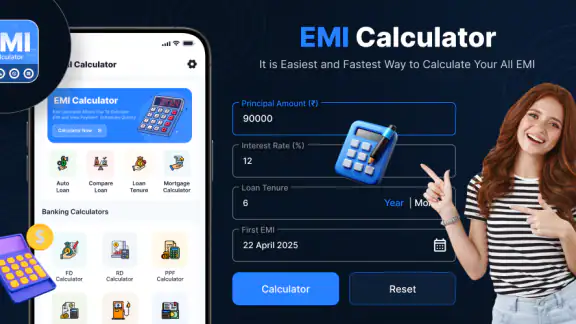
ก่อนกดคำนวณ ผมจะเตรียมตัวเลขจากแหล่งเดียวกันให้ครบ ได้แก่ยอดเงินที่ต้องการกู้ อัตราดอกเบี้ยที่กำลังพิจารณา และระยะเวลาผ่อน แล้วตรวจหน่วยให้ตรงกัน โดยเฉพาะอัตราดอกเบี้ยต่อปีเทียบกับรูปแบบที่ช่องกรอกต้องการ ความผิดพลาดเล็ก ๆ ในสมมติฐานทำให้ผลดูแม่นยำทั้งที่ตอบคำถามผิดได้ง่าย นี่เป็นจุดที่การใช้เครื่องคิดเลขด้วยตัวเองต่างจากการอ่านโฆษณาค่างวดสำเร็จรูป: เราต้องรับผิดชอบต่อข้อมูลที่ป้อนด้วย
ผมยังแยกตัวเลขที่ยืนยันแล้วออกจากตัวเลขที่แค่คาดไว้ เช่น หากยังไม่รู้ดอกเบี้ยสุดท้าย ก็จะลองหลายอัตราแทนการเลือกค่าหนึ่งแล้วจดว่าเป็นข้อเสนอจริง วิธีนี้มีประโยชน์เวลาเปรียบเทียบรถหรือบ้าน เพราะทำให้เห็นกรอบภาระที่อาจเกิดขึ้นโดยไม่หลงยึดผลลัพธ์เพียงค่าเดียว
สิ่งที่ผมใช้ตรวจสอบก่อนกรอกข้อมูล
ในแอปการเงิน ความน่าเชื่อถือไม่ได้มาจากตัวเลขสวย ๆ อย่างเดียว แต่รวมถึงสิ่งที่แอปขอจากผู้ใช้ด้วย ก่อนกรอกข้อมูล ผมจะดูว่าหน้าจอขอเพียงตัวเลขที่จำเป็นต่อการคำนวณหรือพยายามพาไปสู่ข้อมูลส่วนตัวอื่น หากเป็นการคำนวณ EMI จริง โดยหลักแล้วข้อมูลที่จำเป็นควรอยู่ในกลุ่มยอดเงิน อัตราดอกเบี้ย และระยะเวลาผ่อน ไม่ใช่รหัสผ่านธนาคาร เลขบัตร หรือข้อมูลยืนยันตัวตน
ผมไม่แนะนำให้ใส่ข้อมูลลับลงในช่องที่ไม่เกี่ยวกับสูตรคำนวณ และจะไม่ใช้แอปเครื่องคิดเลขเป็นที่เก็บรายละเอียดบัญชีหรือเอกสารสินเชื่อ แนวทางนี้ช่วยลดความเสี่ยงจากพฤติกรรมของผู้ใช้เองได้มาก แม้แอปจะทำหน้าที่เพียงคำนวณตัวเลขก็ตาม หลักง่าย ๆ คือ กรอกเฉพาะข้อมูลที่จำเป็นต่อผลลัพธ์ และหยุดทันทีหากถูกขอข้อมูลที่ไม่เกี่ยวข้อง
ช่วงเวลาที่ข้อมูลการเงินมีความอ่อนไหวที่สุด
ความเสี่ยงไม่ได้อยู่เฉพาะตอนกดคำนวณ แต่อยู่ตอนที่ผู้ใช้แคปหน้าจอ แชร์ผลลัพธ์ หรือเปิดแอปต่อหน้าคนอื่นด้วย หากผลลัพธ์แสดงยอดกู้หรือภาระผ่อนที่เชื่อมโยงกับแผนการเงินส่วนตัว ผมจะหลีกเลี่ยงการส่งภาพหน้าจอแบบไม่ตรวจสอบก่อน เพราะรายละเอียดเล็ก ๆ อาจทำให้คนอื่นเดายอดเงินหรือสถานะทางการเงินได้
อีกจังหวะหนึ่งคือการนำผลจากแอปไปคุยกับพนักงานขายรถ นายหน้า หรือผู้ให้กู้ ผมจะบอกชัดเจนว่านี่เป็นตัวเลขประมาณการจากเครื่องมือภายนอก ไม่ใช่ผลอนุมัติและไม่ใช่ยอดชำระสุดท้าย วิธีนี้ช่วยป้องกันการสื่อสารคลาดเคลื่อน โดยเฉพาะเมื่ออัตราดอกเบี้ยที่ใช้ทดลองไม่ใช่อัตราที่อีกฝ่ายเสนอจริง
รูปแบบทดลองที่ช่วยให้เห็นภาระรอบด้าน
ผู้ใช้ส่วนใหญ่มักใส่ตัวเลขหนึ่งชุดแล้วจบ แต่ผมคิดว่าวิธีที่คุ้มกว่าคือใช้แอปเพื่อทำ “การทดสอบความอึดของงบประมาณ” ลองเริ่มจากยอดกู้ที่ต้องการ แล้วปรับระยะเวลาผ่อนให้สั้นลงและยาวขึ้น จากนั้นเปลี่ยนอัตราดอกเบี้ยเพื่อดูว่าค่างวดตอบสนองอย่างไร การดูหลายกรณีช่วยให้เห็นว่าค่างวดที่ดูรับไหวในวันนี้อาจตึงขึ้นเมื่อเงื่อนไขเปลี่ยน
เคล็ดลับที่มีประโยชน์อีกอย่างคืออย่าทดลองเฉพาะยอดสูงสุดที่ผู้ให้กู้บอกว่ากู้ได้ ให้ทดลองยอดที่ยังเหลือเงินสำหรับค่าใช้จ่ายประจำและเหตุฉุกเฉินด้วย ตัวอย่างเช่น หากกำลังวางแผนซื้อรถ ผมจะคำนวณจากราคาที่อยากได้ แล้วทำอีกชุดด้วยเงินดาวน์ที่มากขึ้น เพื่อดูว่าการจ่ายเงินก้อนวันนี้แลกกับค่างวดที่เบาลงในอนาคตคุ้มกับสภาพคล่องของตัวเองหรือไม่
สำหรับเจ้าของกิจการขนาดเล็ก เครื่องมือนี้อาจช่วยตั้งกรอบการคุยเรื่องเงินทุนได้ โดยแยกการคำนวณเป็นกรณีซื้ออุปกรณ์ กรณีขยายร้าน และกรณีรักษาเงินสดไว้ในธุรกิจ จุดสำคัญคืออย่าดูเพียงค่างวด ให้เทียบกับกระแสเงินสดในเดือนที่รายได้ต่ำด้วย เพราะตัวเลข EMI ที่ดูไม่สูงอาจกลายเป็นภาระหนักเมื่อรายรับไม่สม่ำเสมอ
ทำชุดเปรียบเทียบให้ตัดสินใจได้ง่าย
เวลาลองหลายสมมติฐาน ผมจดผลลัพธ์แยกเป็นกรณีสั้น ๆ เช่น “ดาวน์น้อย”, “ดาวน์มาก” และ “ผ่อนสั้นกว่า” พร้อมเขียนกำกับว่าแต่ละกรณีใช้ดอกเบี้ยและระยะเวลาเท่าไร วิธีนี้ดูเรียบง่าย แต่ช่วยไม่ให้จำสลับว่าค่างวดใดมาจากเงื่อนไขชุดไหน โดยเฉพาะเมื่อลองคำนวณระหว่างคุยกับผู้ขายหรือดูข้อเสนอหลายแห่ง
ผมไม่พยายามเก็บทุกตัวเลขไว้ในหัว และไม่ถือว่าค่าที่ต่ำที่สุดคือคำตอบที่ดีที่สุด ค่างวดต่ำอาจมาจากการยืดเวลาผ่อน ขณะที่การใช้เงินดาวน์มากอาจทำให้เงินสำรองเหลือน้อย การเปรียบเทียบจึงควรจับคู่ผลค่างวดกับเงินสดที่ต้องจ่ายวันนี้และความยืดหยุ่นที่อยากรักษาไว้
สถานการณ์ใช้งานจริง: เตรียมตัวก่อนคุยเรื่องรถ
สมมติว่าผมกำลังดูรถและมีตัวเลือกหลายรุ่น แทนที่จะถามแค่ “ผ่อนเดือนละเท่าไร” ผมจะใช้ EMI Calculator คำนวณอย่างน้อยสามมุม: เงินดาวน์น้อยเพื่อรักษาเงินสด เงินดาวน์มากเพื่อกดค่างวด และระยะเวลาผ่อนที่สั้นลงเพื่อจำกัดช่วงเวลาการเป็นหนี้ จากนั้นจดผลลัพธ์แยกกัน ไม่ใช้ตัวเลขชุดแรกเป็นคำตอบสุดท้าย
เมื่อไปคุยกับผู้ขาย ผมจะขอรายละเอียดอัตราดอกเบี้ยและค่าใช้จ่ายทั้งหมด แล้วนำตัวเลขที่ได้รับกลับมาเทียบกับผลจากแอป หากยอดต่างกันมาก นั่นไม่จำเป็นต้องหมายความว่าแอปผิด แต่อาจเกิดจากวิธีคิดดอกเบี้ยหรือค่าใช้จ่ายประกอบต่างกัน ขั้นตอนนี้ทำให้ผมถามคำถามได้ตรงจุดขึ้น เช่น ยอดรวมที่ต้องจ่ายคือเท่าไร มีค่าธรรมเนียมใดรวมอยู่แล้ว และค่างวดคงที่ตลอดสัญญาหรือไม่
สถานการณ์อื่นที่ใช้คำนวณได้ แต่ต้องเลือกเครื่องมือให้ตรงงาน
ถ้ากำลังพิจารณากู้เพื่อซื้ออุปกรณ์ทำงาน ผมจะใช้แอปประเมินว่าค่างวดโดยคร่าว ๆ เข้ากับรายรับที่คาดไว้หรือไม่ แล้วทำกรณีรายได้ลดลงเพื่อดูว่าธุรกิจยังมีเงินเหลือหมุนเวียนหรือเปล่า แต่การคำนวณนี้ไม่ทดแทนกระแสเงินสดจริง เพราะรายรับและค่าใช้จ่ายของกิจการอาจไม่เท่ากันทุกเดือน เครื่องมือนี้ช่วยตั้งคำถามก่อนตัดสินใจ มากกว่าตอบว่าการกู้คุ้มแน่นอน
สำหรับคนที่กำลังคิดเรื่องบ้าน ผมจะใช้ผลค่างวดเป็นจุดเริ่มต้นในการคุยกับคนในครอบครัว แล้วตรวจต่อว่ามีค่าใช้จ่ายอื่นที่ต้องกันงบไว้หรือไม่ การเห็นค่างวดเพียงอย่างเดียวอาจทำให้ประเมินภาระต่ำไป หากแผนต้องเทียบรายรับหลายคน รายจ่ายประจำ และเงินสำรองพร้อมกัน สเปรดชีตจะจัดภาพรวมได้เหมาะกว่าแอปเครื่องคิดเลขเฉพาะทาง
เทียบกับสเปรดชีตและเครื่องมือของธนาคาร
เมื่อเทียบกับสเปรดชีต แอปนี้น่าจะเหมาะกับการทดลองเร็ว ๆ มากกว่า เพราะไม่ต้องสร้างสูตรหรือจัดรูปแบบตารางเอง คนที่ไม่ถนัดสูตรการเงินจะเริ่มต้นได้ง่ายกว่า แต่สเปรดชีตยังเหนือกว่าเมื่ออยากบันทึกหลายสถานการณ์ ใส่รายได้รายเดือน ค่าใช้จ่าย และทำตารางเปรียบเทียบระยะยาวอย่างเป็นระบบ
ส่วนเครื่องมือจากธนาคารหรือผู้ให้กู้มีข้อได้เปรียบเรื่องการอิงผลิตภัณฑ์ของตนเอง หากผมกำลังจะสมัครสินเชื่อกับสถาบันใดโดยเฉพาะ เครื่องมือของสถาบันนั้นอาจสะท้อนค่าธรรมเนียมและเงื่อนไขได้ใกล้เคียงกว่า แต่ก็มีข้อจำกัดตรงที่มักออกแบบมาเพื่อผลิตภัณฑ์ของผู้ให้บริการรายเดียว EMI Calculator จึงมีประโยชน์ในช่วงก่อนเลือกเจ้าหนี้ เพราะช่วยให้เปรียบเทียบกรอบตัวเลขแบบไม่ผูกกับแบรนด์ใด
สำหรับคนที่ต้องการเพียงคำตอบคร่าว ๆ เครื่องคิดเลขออนไลน์ก็อาจเพียงพอ แต่แอปมีความสะดวกกว่าเมื่ออยากหยิบมือถือขึ้นมาลองหลายกรณีระหว่างดูราคาอสังหาริมทรัพย์หรือคุยเรื่องรถ ถึงอย่างนั้น หากต้องจัดการงบประมาณทั้งครัวเรือน ผมยังเลือกสเปรดชีตหรือแอปจัดการเงินที่ออกแบบมาเพื่อบันทึกรายรับรายจ่ายโดยตรง เพราะเครื่องมือ EMI ไม่ได้แทนระบบวางแผนการเงินทั้งหมด
ใช้ทางลัดเป็นนิสัย ไม่ใช่ฟีเจอร์ที่ต้องเดา
ผมไม่ตั้งต้นจากการคาดหวังว่าต้องมีปุ่มบันทึกสถานการณ์หรือระบบเปรียบเทียบอัตโนมัติ แต่สร้างขั้นตอนที่ทำซ้ำได้เอง: ใช้ข้อมูลชุดเดียวกันเป็นฐาน ปรับทีละตัวแปร จดผลไว้ และค่อยเปลี่ยนไปยังกรณีถัดไป การปรับทีละอย่างทำให้เห็นชัดว่าผลต่างเกิดจากยอดกู้ ดอกเบี้ย หรือระยะเวลาผ่อน ไม่ใช่เปลี่ยนทุกค่าในคราวเดียวจนสรุปเหตุผลไม่ได้
อีกวิธีที่ผมใช้คือเตรียมคำถามสำหรับผู้ให้กู้ไว้ก่อนเปิดแอป เช่น อัตราที่แจ้งเป็นอัตราต่อปีหรือไม่ มีค่าใช้จ่ายใดรวมในยอดกู้ และค่างวดเปลี่ยนตามช่วงเวลาหรือเปล่า พอได้คำตอบแล้วจึงคำนวณตามสมมติฐานที่เข้าใจตรงกัน วิธีนี้ทำให้การใช้เครื่องมือรวดเร็วขึ้นโดยไม่ต้องพึ่งคุณสมบัติที่ไม่แน่ใจว่ามีอยู่
การควบคุมของผู้ใช้และข้อจำกัดที่ควรยอมรับ
ข้อดีของการคำนวณแบบให้ผู้ใช้กรอกตัวเลขเองคือผมสามารถควบคุมสมมติฐานได้เต็มที่ อยากดูผลของยอดเงินเท่าไร อัตราใด หรือระยะเวลาผ่อนแบบไหนก็เปลี่ยนได้ทันที นี่เหมาะกับการเรียนรู้ความสัมพันธ์ระหว่างยอดกู้ ดอกเบี้ย และค่างวด โดยไม่ต้องส่งคำขอสินเชื่อจริง
แต่การควบคุมนี้ก็เป็นจุดที่ต้องระวัง เพราะผลลัพธ์จะดีแค่ไหนขึ้นอยู่กับตัวเลขที่กรอก หากพิมพ์อัตราดอกเบี้ยผิดหน่วย ใส่ระยะเวลาไม่ตรงกับรูปแบบที่สัญญาใช้ หรือเข้าใจคำว่าอัตราต่อปีไม่ถูกต้อง ตัวเลขที่ได้อาจดูน่าเชื่อถือทั้งที่ตั้งต้นผิด ผมจึงตรวจหน่วยและรูปแบบการคิดทุกครั้งก่อนนำผลไปใช้ตัดสินใจ
ข้อจำกัดอีกด้านคือเครื่องคิดเลขทั่วไปไม่ควรถูกใช้แทนการอ่านสัญญา สินเชื่อบางประเภทมีช่วงดอกเบี้ยพิเศษ ค่างวดเปลี่ยนภายหลัง ค่าปรับชำระก่อนกำหนด หรือค่าใช้จ่ายที่ไม่ได้สะท้อนในช่องคำนวณพื้นฐาน หากคุณกำลังจะเซ็นสัญญาจริง การขอใบเสนอราคาเป็นลายลักษณ์อักษรและอ่านยอดรวมทั้งสัญญายังสำคัญกว่าแอปทุกชนิด
คำถามที่ควรถามตัวเองก่อนใช้ผลคำนวณ
ผลค่างวดเป็นยอดสุดท้ายที่ต้องจ่ายหรือไม่? ผมถือว่าไม่ จนกว่าจะเทียบกับใบเสนอราคาที่ระบุวิธีคิดดอกเบี้ยและค่าใช้จ่ายครบแล้ว แล้วถ้าดอกเบี้ยที่ใส่เป็นเพียงค่าประมาณล่ะ? ผมคำนวณหลายกรณีและใช้ช่วงผลลัพธ์เป็นกรอบวางแผน ไม่ยึดตัวเลขเดียวเป็นคำมั่นว่าจะจ่ายเท่านั้น
อีกคำถามคือควรใช้แอปนี้แทนเครื่องมือของธนาคารหรือไม่ คำตอบของผมคือใช้คนละจังหวะ: แอปนี้เหมาะกับการสำรวจทางเลือกก่อนเลือกผู้ให้กู้ ส่วนเครื่องมือของธนาคารและเอกสารสินเชื่อเหมาะกับการตรวจผลิตภัณฑ์จริง หากต้องติดตามหนี้หลายก้อนหรือวางงบทั้งบ้าน ควรเสริมด้วยสเปรดชีตหรือเครื่องมือจัดการงบประมาณที่บันทึกข้อมูลต่อเนื่องได้
ใครเหมาะกับแอปนี้ และใครควรเลือกทางอื่น
ผมแนะนำ EMI Calculator ให้กับคนที่ต้องการตัวเลขตั้งต้นอย่างรวดเร็ว นักเรียนหรือคนเริ่มทำความเข้าใจสินเชื่อก็ใช้เป็นเครื่องมือฝึกคิดได้ ผู้ซื้อรถหรือบ้านสามารถใช้สร้างกรอบงบประมาณก่อนนัดคุยกับผู้ขาย และเจ้าของกิจการรายเล็กอาจใช้เปรียบเทียบภาระผ่อนของเงินกู้หลายแนวทาง
ในทางกลับกัน คนที่ต้องการติดตามหนี้หลายบัญชีพร้อมกัน คำนวณค่าธรรมเนียมละเอียด หรือดูผลกระทบต่อเงินสดทั้งครัวเรือน อาจเหมาะกับสเปรดชีตหรือแอปจัดการงบประมาณมากกว่า ผู้ที่ต้องการสมัครสินเชื่อโดยตรงก็ควรไปยังช่องทางของธนาคารหรือผู้ให้กู้ เพราะเครื่องคิดเลขไม่ได้ทำหน้าที่ตรวจเครดิต ยืนยันสิทธิ์ หรือออกสัญญา
ผมยังไม่เลือกใช้แอปนี้เป็นแหล่งเดียวสำหรับการตัดสินใจหากยอดเงินสูงหรือสัญญายาว วิธีที่ปลอดภัยกว่าคือใช้แอปเพื่อสร้างคำถามและจำลองหลายกรณี แล้วตรวจคำตอบกับเอกสารจริงจากผู้ให้กู้ หากมีความแตกต่าง ให้ยึดเงื่อนไขในเอกสารที่อธิบายครบถ้วน ไม่ใช่ตัวเลขประมาณการจากหน้าจอ
ความเห็นหลังใช้งานและคำแนะนำก่อนดาวน์โหลด
โดยรวม ผมมองว่า EMI Calculator เป็นเครื่องมือเฉพาะทางที่เข้าใจง่ายและมีประโยชน์เมื่อใช้ถูกจังหวะ จุดแข็งไม่ได้อยู่ที่การแทนที่ธนาคาร แต่อยู่ที่การช่วยให้ผู้ใช้หยุดคิดก่อนรับภาระหนี้ การทดลองหลายสมมติฐานทำให้เห็นภาพค่างวดเร็วขึ้น และช่วยให้การพูดคุยเรื่องสินเชื่อมีเหตุผลมากกว่าการยึดตัวเลขโฆษณาเพียงตัวเดียว
สิ่งที่ผมอยากให้ผู้ใช้ระวังคืออย่าตีความผลลัพธ์ว่าเป็นยอดชำระจริง และอย่าใส่ข้อมูลลับที่ไม่จำเป็นต่อการคำนวณ ควรตรวจสิทธิ์การเข้าถึงและตัวเลือกที่แสดงบนอุปกรณ์ของตัวเองก่อนใช้งาน รวมถึงพิจารณาว่าพฤติกรรมของแอปสอดคล้องกับความสบายใจด้านข้อมูลของคุณหรือไม่ หากหน้าจอหรือคำขอใดไม่ชัดเจน ให้หยุดและตรวจสอบก่อนกรอกต่อ
สำหรับผู้ใช้ Android รุ่นที่รองรับ แอปเวอร์ชัน 1.2 มีให้ดาวน์โหลดโดยไม่เสียค่าใช้จ่าย และเริ่มเผยแพร่เมื่อ 11 พฤษภาคม 2568 ผมมองว่าควรลองในฐานะเครื่องมือคำนวณเฉพาะทาง แล้วดูว่ารูปแบบการกรอกและผลที่แสดงเข้ากับวิธีทำงานของตัวเองหรือไม่ มากกว่าคาดหวังให้มันจัดการทุกขั้นตอนของการกู้เงิน
บทสรุปของผมคือ EMI Calculator เหมาะสำหรับการเตรียมตัวก่อนตัดสินใจ ไม่ใช่การตัดสินใจแทนผู้ใช้ ถ้าคุณต้องการคำนวณค่างวดอย่างรวดเร็วและพร้อมตรวจสอบผลกับเงื่อนไขจริง แอปนี้น่าจะช่วยประหยัดเวลาได้ดี แต่ถ้าคุณต้องการระบบจัดการการเงินครบวงจร การสมัครสินเชื่อโดยตรง หรือการคำนวณสัญญาที่มีรายละเอียดมาก เครื่องมือของธนาคาร สเปรดชีต หรือที่ปรึกษาที่อ่านเอกสารจริงอาจเหมาะกว่า
คำถามที่พบบ่อย
EMI Calculator คืออะไร และใช้คำนวณอะไรได้บ้าง?
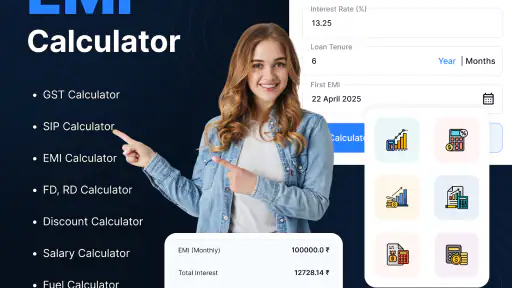
EMI Calculator เป็นเครื่องมือสำหรับคำนวณค่างวดสินเชื่อรายเดือน โดยอาศัยข้อมูลหลัก เช่น จำนวนเงินกู้ อัตราดอกเบี้ย ระยะเวลาผ่อนชำระ และรูปแบบการคิดดอกเบี้ย แอปช่วยประเมินยอดผ่อนต่อเดือน ยอดชำระรวม และดอกเบี้ยทั้งหมด ทำให้เปรียบเทียบแผนกู้เงินหรือวางแผนงบประมาณได้สะดวกก่อนสมัครสินเชื่อจริง
EMI Calculator คำนวณค่างวดได้แม่นยำแค่ไหน?
ผลลัพธ์จาก EMI Calculator มีความแม่นยำในเชิงการประมาณการ หากกรอกข้อมูลถูกต้องและเลือกวิธีคิดดอกเบี้ยตรงกับเงื่อนไขของผู้ให้กู้ อย่างไรก็ตาม ยอดจริงอาจแตกต่างจากผลคำนวณได้ เนื่องจากค่าธรรมเนียม ประกัน ภาษี ดอกเบี้ยแบบลดต้นลดดอก หรือเงื่อนไขพิเศษของธนาคาร ดังนั้นควรใช้ผลลัพธ์เป็นข้อมูลประกอบการตัดสินใจเท่านั้น
ต้องเตรียมข้อมูลอะไรบ้างก่อนใช้ EMI Calculator?
โดยทั่วไปควรเตรียมจำนวนเงินที่ต้องการกู้ อัตราดอกเบี้ยต่อปี ระยะเวลาผ่อนชำระ และความถี่ในการชำระเงิน หากเป็นสินเชื่อบ้านหรือรถ อาจต้องระบุเงินดาวน์ ค่าธรรมเนียม หรือยอดบอลลูนเพิ่มเติมด้วย การกรอกข้อมูลให้ใกล้เคียงข้อเสนอจริงจะช่วยให้เห็นภาระค่างวดและยอดชำระรวมได้สมจริงมากขึ้น
EMI Calculator รองรับสินเชื่อประเภทใดบ้าง?
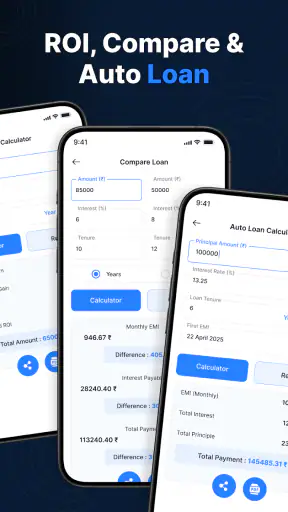
เครื่องมือนี้เหมาะกับการคำนวณสินเชื่อหลายประเภท เช่น สินเชื่อบ้าน สินเชื่อรถยนต์ สินเชื่อส่วนบุคคล เงินกู้เพื่อการศึกษา และการผ่อนสินค้าบางรูปแบบ โดยความสามารถที่รองรับอาจแตกต่างกันตามแอป บางเวอร์ชันคำนวณได้เฉพาะค่างวดแบบคงที่ ขณะที่บางเวอร์ชันอาจมีตารางผ่อนชำระและแยกเงินต้นกับดอกเบี้ยให้ดูด้วย
การใช้ EMI Calculator ปลอดภัยหรือไม่ และแอปเก็บข้อมูลส่วนตัวหรือเปล่า?
การใช้งานโดยทั่วไปไม่จำเป็นต้องกรอกข้อมูลสำคัญ เช่น รหัสผ่านธนาคาร เลขบัตรประชาชน หรือข้อมูลบัญชี หากแอปคำนวณทำงานแบบออฟไลน์ ข้อมูลที่กรอกอาจถูกเก็บไว้เฉพาะในอุปกรณ์ แต่ผู้ใช้ควรตรวจสอบนโยบายความเป็นส่วนตัว สิทธิ์การเข้าถึง และแหล่งดาวน์โหลดให้เรียบร้อย หลีกเลี่ยงแอปที่ขอสิทธิ์เกินความจำเป็นหรือขอข้อมูลทางการเงินที่ไม่เกี่ยวข้อง
ดาวน์โหลด