Easy Budget - Money Tracker
4.6การเงินอัปเดตเมื่อ 20 ตุลาคม 2569
ภาพหน้าจอ
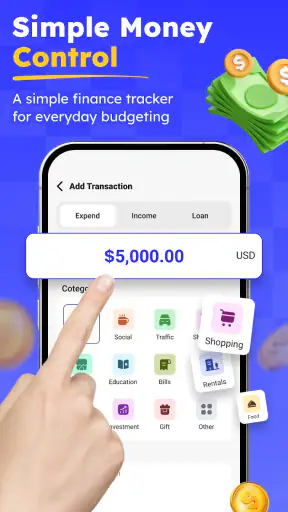
 วิเคราะห์โดย Mobexer
เวลาผมแนะนำแอปจดเงินให้เพื่อน สิ่งแรกที่คิดไม่ใช่ว่ามีกราฟกี่แบบ แต่คือเจ้าตัวจะยอมเปิดใช้หลังซื้อกาแฟหรือไม่ Easy Budget - Money Tracker มีจุดยืนที่น่าสนใจตรงนี้: ลดความยุ่งยากของการเริ่มบันทึกรายรับรายจ่าย แล้วค่อยใช้ข้อมูลที่สะสมมาช่วยคิดเรื่องงบประมาณ ผมมองว่าเหมาะกับคนที่อยากเห็นภาพการเงินชัดขึ้น โดยไม่ต้องเปลี่ยนมือถือให้กลายเป็นห้องบัญชี
ความเรียบง่ายมีทั้งข้อดีและราคาที่ต้องจ่าย แอปประเภทนี้จะช่วยได้ต่อเมื่อคุณป้อนข้อมูลพอให้เห็นพฤติกรรมจริง จึงไม่ใช่ทางลัดไปสู่การประหยัดโดยไม่ต้องลงมือ แต่หากคุณพร้อมบันทึกรายการด้วยตัวเอง จุดเริ่มต้นที่ไม่หนักเกินไปอาจทำให้ทำต่อได้มากกว่าระบบที่ละเอียดแต่เปิดใช้เพียงไม่กี่วัน
สิ่งที่คาดหวังได้จาก Easy Budget
ภาพรวมของแอปชัดเจนมาก คุณใช้มันเพื่อจดรายรับรายจ่าย วางกรอบการใช้เงิน และย้อนดูว่าค่าใช้จ่ายกำลังไหลไปทางไหน ไม่ใช่แอปธนาคาร ไม่ใช่เครื่องมือสำหรับลงทุน และไม่ควรคาดหวังให้มันตัดสินใจแทนคุณ สิ่งที่มันทำได้ดีคือเปลี่ยนค่าใช้จ่ายกระจัดกระจายให้กลายเป็นข้อมูลที่คุณอ่านและนำไปปรับพฤติกรรมได้
ผมมองว่าแนวทางนี้มีประโยชน์กว่าการพยายามคำนวณทุกอย่างในหัว เพราะค่าใช้จ่ายเล็ก ๆ มักเป็นส่วนที่ทำให้แผนพัง ไม่ใช่รายการใหญ่เพียงรายการเดียว การจดกาแฟ ค่าเดินทาง อาหารกลางวัน หรือการซื้อของระหว่างทาง ทำให้เห็นภาพจริงของเดือนนั้น แทนที่จะจำแบบคร่าว ๆ แล้วคิดว่าตัวเองใช้เงินน้อยกว่าความเป็นจริง
แอปนี้พัฒนาโดย MsGAMEuT และอยู่ในหมวดการเงิน ตัวแอปเปิดให้ใช้งานฟรี จึงเหมาะกับคนที่อยากทดลองสร้างนิสัยก่อนตัดสินใจใช้เครื่องมือจริงจังในระยะยาว ผมยังชอบตรงที่อายุการใช้งานระบุไว้สำหรับผู้ใช้ประเภท 3+ ทำให้ภาพรวมเข้าถึงง่ายสำหรับครอบครัวและผู้เริ่มต้น
กระแสตอบรับก็ค่อนข้างดี โดยมีคะแนนเฉลี่ย 4.6 จากผู้ให้คะแนนราว 500 คน และมียอดติดตั้งมากกว่า 50,000 ครั้ง ตัวเลขเหล่านี้ไม่ได้แปลว่าแอปจะเหมาะกับทุกคน แต่ช่วยบอกได้ว่ามีผู้ใช้จำนวนหนึ่งนำแนวคิดนี้ไปทดลองจริงพอสมควร รุ่นที่ผมพิจารณาคือ 4.0.1 และรองรับระบบ Android ตั้งแต่ 7.0 ขึ้นไป
เหมาะกับใคร และใครควรเลือกเครื่องมืออื่น
Easy Budget เหมาะมากกับผู้ใช้ที่ต้องการความชัดเจนมากกว่าความลึก คุณอาจมีรายได้ประจำและอยากรู้ว่าแต่ละเดือนเหลือเท่าไร หรือมีรายรับไม่แน่นอนและต้องการกำหนดเพดานค่าใช้จ่ายให้ตัวเอง คนที่เพิ่งเริ่มบันทึกเงินจะได้ประโยชน์จากการเริ่มทีละรายการโดยไม่ต้องตั้งระบบใหญ่ตั้งแต่วันแรก
ข่าวล่าสุดจากห้องข่าว
Canva ชุมชนแม่แบบที่ช่วยให้งานเดินหน้า แต่ทำให้งานคล้ายกันได้ง่าย
ผู้เล่น Tic Tac Toe 2: เกม XO กับความท้าทายบนมือถือ
Uber - เรียกรถ เมื่อแผนพัง แอปพาผู้ใช้กลับมาคุมสถานการณ์ได้แค่ไหน
ทำไม Candy Crush Soda Saga ยังคงดึงดูดผู้เล่นได้อย่างต่อเนื่อง
พิกัดแผนที่ - พิกัดGPS: นำทางยุคใหม่ที่เชื่อมต่อทั่วโลก
Bigo Live: พลิกโฉมโซเชียลมีเดียไทยด้วยการสตรีมแบบโต้ตอบ
ในทางกลับกัน ถ้าคุณต้องการเชื่อมบัญชีธนาคารโดยอัตโนมัติ จัดการพอร์ตลงทุน ทำบัญชีสำหรับธุรกิจ หรือทำงานร่วมกับหลายคนในครัวเรือน แอปการเงินเฉพาะทางอาจตอบโจทย์กว่า Easy Budget ควรใช้เป็นเครื่องมือสร้างวินัยและมองภาพรวม ไม่ใช่แทนที่ระบบบัญชีเต็มรูปแบบ
การบันทึกแบบไหนเข้ากับชีวิตประจำวัน
ผมแนะนำให้จับคู่การบันทึกกับกิจวัตรที่มีอยู่แล้ว แทนการหวังว่าจะจำได้ตอนท้ายวัน เช่น หลังจ่ายค่าอาหารกลางวัน ให้ใช้เวลาสั้น ๆ บันทึกก่อนลุกจากโต๊ะ หรือถ้าจ่ายเงินสดระหว่างเดินทาง ให้จดไว้ทันทีที่ถึงจุดหมาย วิธีนี้ไม่ได้ทำให้ทุกคนบันทึกครบโดยอัตโนมัติ แต่ลดช่องว่างระหว่างการจ่ายกับการจำได้ว่าเงินหายไปกับอะไร
หากวันหนึ่งมีหลายรายการยิบย่อย การบันทึกทุกครั้งอาจรู้สึกขัดจังหวะ ผมจะเลือกความสม่ำเสมอที่ทำได้จริงมากกว่าความละเอียดสมบูรณ์แบบ: จดรายการทันทีเมื่อมีโอกาส แล้วใช้ช่วงเวลาสั้น ๆ ตอนเย็นทบทวนสิ่งที่ยังตกหล่น โดยเฉพาะเงินสด การตั้งกติกาเดียวให้ตัวเองช่วยลดการลังเลว่าจะจดเมื่อไร และทำให้ข้อมูลแต่ละสัปดาห์เปรียบเทียบกันได้มีความหมายขึ้น
อีกวิธีที่ใช้ได้กับคนมีรายรับไม่แน่นอนคือแยกในความคิดระหว่างเงินที่คาดว่าจะได้รับกับเงินที่เข้ามาแล้ว อย่าเพิ่มงบใช้จ่ายเพียงเพราะมีงานเสริมที่ยังไม่จ่ายจริง เมื่อเงินมาถึงจึงค่อยบันทึกและตัดสินใจว่าจะนำไปใช้หรือเก็บ วิธีนี้ช่วยไม่ให้แผนรายจ่ายตั้งอยู่บนรายได้ที่ยังไม่แน่นอน แม้จะต้องใช้วินัยของผู้ใช้ควบคู่กับแอปก็ตาม
เริ่มต้นตั้งค่าให้ได้ประโยชน์ตั้งแต่วันแรก
หลังติดตั้ง ผมแนะนำให้เริ่มจากเป้าหมายเล็กที่สุดก่อน อย่าเพิ่งพยายามใส่ค่าใช้จ่ายย้อนหลังทั้งปี เพราะงานก้อนใหญ่จะทำให้คุณรู้สึกเหนื่อยและเลิกใช้เร็ว ให้เริ่มจากเดือนปัจจุบัน แล้วกำหนดหมวดที่จำเป็นต่อชีวิตจริงของคุณ เช่น ค่าอาหาร ค่าเดินทาง ค่าใช้จ่ายประจำ และเงินเก็บ
เคล็ดลับสำคัญคืออย่าสร้างหมวดมากเกินไปในช่วงแรก หมวดที่ละเอียดเกินไปทำให้ต้องคิดทุกครั้งว่าจะบันทึกรายการไว้ตรงไหน ถ้าคุณลังเลนานกว่าการใช้เงินจริง ระบบก็จะกลายเป็นภาระ ผมจึงแนะนำให้เริ่มด้วยหมวดกว้าง ๆ ที่จำได้ทันที แล้วค่อยแยกหมวดเมื่อเห็นว่ามีรายการใดใช้เงินซ้ำ ๆ และควรควบคุมเป็นพิเศษ
ตัวอย่างเช่น แทนที่จะแยกอาหารเช้า อาหารกลางวัน อาหารเย็น และขนมตั้งแต่เริ่มต้น ให้ใช้หมวดอาหารก่อน หากผ่านไปสักพักพบว่าค่าอาหารนอกบ้านเป็นปัญหาหลัก ค่อยแยกออกจากค่าอาหารทั่วไป วิธีนี้ช่วยให้การตั้งงบประมาณสอดคล้องกับพฤติกรรมจริง ไม่ใช่โครงสร้างสวย ๆ ที่คุณไม่ได้ใช้ต่อ
ถ้ารายรับของคุณไม่เท่ากันทุกเดือน อย่าตั้งงบจากเดือนที่ดีที่สุด ให้ใช้ตัวเลขที่ระมัดระวังและถือว่าส่วนที่เกินเป็นเงินสำรอง วิธีคิดนี้ช่วยลดความกดดันในเดือนที่รายได้ลดลง แม้แอปจะช่วยจัดระเบียบข้อมูล แต่การเลือกตัวเลขเริ่มต้นยังต้องอาศัยความเข้าใจสถานการณ์ของคุณเอง
ชัยชนะครั้งแรกควรเป็นการบันทึกรายการจริง
การใช้งานที่มีความหมายที่สุดในวันแรกไม่ใช่การตกแต่งหมวดหมู่ แต่คือการบันทึกค่าใช้จ่ายจริงหนึ่งรายการทันทีหลังซื้อ ผมแนะนำให้เริ่มจากรายการที่จำได้แน่นอน เช่น ค่าอาหารมื้อถัดไป จากนั้นใส่จำนวนเงินและหมวดที่ตรงที่สุด จุดประสงค์คือทำให้คุณเห็นว่าการบันทึกใช้เวลาไม่นาน และสร้างจังหวะที่ทำซ้ำได้
ในชีวิตประจำวัน ผมจะใช้วิธีบันทึกทันทีเมื่อจ่ายเงินก้อนเล็ก เพราะรายการเหล่านี้หายจากความทรงจำเร็วที่สุด ส่วนรายการประจำอย่างค่าเช่าหรือค่าโทรศัพท์สามารถบันทึกเมื่อเห็นยอดแน่นอนได้ การแยกสองจังหวะนี้ช่วยให้คุณไม่ต้องหยุดชีวิตเพื่อจัดการการเงินนาน ๆ แต่ยังไม่ปล่อยให้ข้อมูลหายไป
สมมติว่าคุณได้รับเงินเดือนในช่วงต้นเดือนและตั้งงบสำหรับอาหารกับการเดินทางไว้แล้ว ในสัปดาห์แรกคุณอาจรู้สึกว่ายังใช้ไม่มาก แต่เมื่อบันทึกทุกวันจนถึงสุดสัปดาห์ คุณจะเห็นว่าค่าเดินทางและอาหารนอกบ้านรวมกันสูงกว่าที่คาดหรือไม่ นี่คือความสำเร็จแรกที่มีคุณค่า เพราะคุณไม่ได้เพียงกรอกข้อมูล แต่เริ่มมีหลักฐานสำหรับตัดสินใจในสัปดาห์ถัดไป
เป้าหมายแรกไม่ใช่การควบคุมทุกบาท แต่คือการทำให้การใช้เงินจริงมองเห็นได้ เมื่อคุณทำขั้นตอนนี้ต่อเนื่อง การวางงบจะอิงจากพฤติกรรมของตัวเองมากขึ้น และมีโอกาสทำได้จริงกว่าการตั้งเป้าหมายจากความรู้สึก
ความสับสนที่มักเกิดขึ้นระหว่างใช้งาน
เรื่องที่ผู้เริ่มต้นมักเข้าใจผิดคือการคิดว่างบประมาณเป็นคำสั่งห้ามใช้เงิน หากตั้งงบอาหารไว้แล้วใช้เกิน ไม่ได้หมายความว่าแอปล้มเหลวหรือคุณทำพลาดทั้งหมด ข้อมูลนั้นเพียงบอกว่าตัวเลขที่ตั้งไว้อาจไม่ตรงกับชีวิตจริง คุณสามารถใช้ผลต่างนี้เพื่อปรับหมวดอื่น ลดค่าใช้จ่ายบางรายการ หรือกำหนดงบใหม่ในรอบถัดไป
อีกจุดหนึ่งคือการแยก “รายจ่าย” ออกจาก “การย้ายเงิน” หากคุณย้ายเงินจากบัญชีหนึ่งไปอีกบัญชีหนึ่ง นั่นไม่ใช่การใช้เงินในความหมายเดียวกับการซื้ออาหารหรือจ่ายค่าเดินทาง หากบันทึกทุกการโอนเป็นรายจ่าย ภาพรวมจะดูเหมือนเงินหายมากกว่าความเป็นจริง การคิดก่อนบันทึกว่ารายการนั้นทำให้ทรัพย์สินลดลงจริงหรือเพียงเปลี่ยนที่เก็บ จะช่วยให้ข้อมูลแม่นยำขึ้น
การซื้อของที่ต้องคืนเงินก็เป็นอีกกรณีที่ควรระวัง หากคุณจ่ายแทนเพื่อนแล้วได้รับเงินคืน รายการแรกอาจทำให้ค่าใช้จ่ายดูสูง ทั้งที่ต้นทุนจริงของคุณต่ำกว่า ทางปฏิบัติคือบันทึกรายการเหล่านี้อย่างสม่ำเสมอด้วยวิธีเดียวกันทุกครั้ง แล้วตรวจยอดรวมโดยคำนึงถึงเงินที่ได้รับคืน อย่าเปลี่ยนวิธีไปมา เพราะความสม่ำเสมอสำคัญกว่าความละเอียดที่ซับซ้อน
ผมยังไม่แนะนำให้ใช้แอปเพื่อจับผิดตัวเองทุกวันจนเกิดความเครียด การติดตามเงินควรช่วยให้ตัดสินใจดีขึ้น ไม่ใช่ทำให้รู้สึกผิดกับทุกการซื้อ หากวันใดลืมบันทึก ให้กลับมาเริ่มจากรายการปัจจุบันก่อน แล้วค่อยเติมรายการที่จำได้จริง อย่าเดาตัวเลขเพื่อให้หน้าจอดูสมบูรณ์ เพราะข้อมูลที่ดูเรียบร้อยแต่ไม่ตรงความจริงมีประโยชน์น้อยกว่า
วิธีใช้ข้อมูลให้มากกว่าการจดบัญชี
หลังจากมีรายการสะสมแล้ว ขั้นต่อไปคือการมองหาความแตกต่างระหว่างงบที่ตั้งกับเงินที่ใช้จริง ผมแนะนำให้ตรวจเป็นช่วงสั้น ๆ เช่น ทุกสองสามวัน แทนที่จะรอถึงสิ้นเดือน เพราะคุณยังแก้พฤติกรรมได้ทัน หากพบว่าหมวดหนึ่งใช้เร็วเกินไป ให้ถามว่าปัญหาเกิดจากรายการจำเป็นหรือการซื้อที่เลื่อนออกไปได้ คำตอบสองแบบนี้ต้องใช้วิธีแก้ต่างกัน
เทคนิคที่ผมเห็นว่ามีประโยชน์คือการตั้ง “จุดเตือนใจส่วนตัว” โดยไม่ต้องรอให้ยอดเกินงบ เช่น ถ้างบเดินทางใกล้เต็มตั้งแต่กลางเดือน คุณอาจวางแผนใช้เส้นทางที่ประหยัดกว่าในวันที่ไม่เร่งรีบ หรือรวมธุระหลายอย่างไว้ในเที่ยวเดียว การดูแนวโน้มล่วงหน้ามีประโยชน์กว่าการมองยอดหลังจากเงินหมดแล้ว
สำหรับคนที่มีรายรับหลายทาง ผมแนะนำให้บันทึกแหล่งที่มาของเงินอย่างมีแบบแผน เช่น รายได้หลัก รายได้เสริม หรือเงินคืนจากคนอื่น วิธีนี้ช่วยให้คุณไม่เผลอคิดว่าเงินที่เข้ามาเป็นรายได้ที่ใช้ได้ทุกเดือน โดยเฉพาะเงินที่ไม่แน่นอน ควรแยกในความคิดออกจากรายรับประจำ แม้จะอยู่ในภาพรวมเดียวกัน
อีกแนวทางหนึ่งคือใช้แอปเป็นพื้นที่ทบทวนการตัดสินใจ ไม่ใช่เพียงสมุดจด หลังจากจ่ายเงินก้อนใหญ่ ให้กลับมาดูว่ารายการนั้นกระทบงบหมวดใด และทำให้ต้องเลื่อนเป้าหมายอะไรหรือไม่ การมองผลกระทบเช่นนี้ทำให้คุณตัดสินใจครั้งต่อไปได้ดีขึ้น โดยไม่ต้องห้ามตัวเองซื้อทุกอย่าง
เทียบกับสมุดจด ตารางคำนวณ และแอปการเงินแบบอัตโนมัติ
เมื่อเทียบกับสมุดจด Easy Budget น่าจะเหมาะกับคนที่ต้องการค้นและทบทวนรายการได้สะดวกกว่า การจดมือให้ความยืดหยุ่นและไม่ต้องเรียนรู้หน้าจอ แต่มีโอกาสลืมรวมยอดหรืออ่านแนวโน้มได้ยากกว่า ส่วนแอปนี้อยู่ตรงกลางระหว่างความง่ายของสมุดกับการจัดระเบียบแบบดิจิทัล
เมื่อเทียบกับตารางคำนวณ ตารางให้คุณออกแบบสูตรและโครงสร้างได้ละเอียดกว่า เหมาะกับคนที่ต้องการวิเคราะห์หลายเงื่อนไขหรือจัดการการเงินของครอบครัวและธุรกิจ แต่ความยืดหยุ่นนั้นมาพร้อมงานดูแลไฟล์และความเสี่ยงจากสูตรที่ตั้งผิด Easy Budget จึงน่าสนใจกว่าสำหรับผู้ที่ต้องการเริ่มบันทึกโดยไม่ต้องสร้างระบบเอง
ส่วนแอปที่เชื่อมข้อมูลทางการเงินอัตโนมัติอาจลดการกรอกข้อมูลได้มากกว่า แต่ไม่ได้หมายความว่าการตัดสินใจจะดีขึ้นเสมอไป การเห็นรายการจำนวนมากโดยไม่จัดหมวดหรือทบทวนอาจทำให้คุณรู้ยอด แต่ไม่เข้าใจพฤติกรรม Easy Budget เหมาะกับผู้ที่ต้องการมีส่วนร่วมกับการบันทึก และต้องการจำได้ว่าตัวเองใช้เงินกับอะไร
ข้อจำกัดที่ควรรู้ก่อนฝากแผนการเงินไว้กับแอป
จุดที่ต้องยอมรับคือระบบติดตามค่าใช้จ่ายจะมีประโยชน์เท่ากับความสม่ำเสมอของคุณ หากคุณไม่บันทึกเงินสด รายการเล็ก ๆ หรือเงินที่จ่ายแทนคนอื่น ภาพรวมก็จะคลาดเคลื่อน นี่ไม่ใช่ข้อเสียเฉพาะของ Easy Budget แต่เป็นธรรมชาติของเครื่องมือที่อาศัยข้อมูลจากผู้ใช้ คุณจึงควรเลือกวิธีบันทึกที่ทำได้จริง มากกว่าวิธีที่ละเอียดที่สุดบนกระดาษ
ผู้ใช้ที่ต้องการรายงานระดับมืออาชีพหรือการจัดการบัญชีหลายชุดอาจรู้สึกว่าแอปเรียบเกินไป สำหรับกลุ่มนั้น ผมจะเลือกซอฟต์แวร์บัญชีหรือตารางคำนวณที่ปรับแต่งได้มากกว่า แต่สำหรับการเงินส่วนบุคคลทั่วไป ความเรียบง่ายกลับเป็นข้อดี เพราะลดโอกาสที่คุณจะใช้เวลาจัดระบบมากกว่าการดูแลเงินจริง
อีกเรื่องที่ควรคิดคือการพึ่งพาการจำแนกหมวดหมู่มากเกินไป หมวดช่วยให้เห็นภาพ แต่ไม่ได้บอกว่าการใช้จ่ายนั้นดีหรือไม่ดีโดยอัตโนมัติ ค่าใช้จ่ายบางอย่างแพงแต่จำเป็น ขณะที่รายการเล็ก ๆ หลายครั้งอาจรวมกันเป็นเงินก้อนใหญ่ ผมจึงแนะนำให้ใช้หมวดเป็นจุดเริ่มต้นของการถามตัวเอง ไม่ใช่ใช้เป็นคำตัดสิน
ตั้งคำถามให้ถูกก่อนเปลี่ยนงบ
เมื่อเห็นว่าหมวดหนึ่งสูงกว่าที่คิด ผมจะยังไม่รีบตัดงบทันที แต่ย้อนดูว่าความเปลี่ยนแปลงนั้นมาจากเหตุการณ์ครั้งเดียวหรือเกิดซ้ำ เช่น ค่าเดินทางที่เพิ่มเพราะมีธุระพิเศษควรตีความต่างจากการเดินทางรูปแบบเดิมที่แพงเกินแผน การแยกสองกรณีนี้ป้องกันไม่ให้คุณตั้งงบต่ำเกินจริงแล้วรู้สึกว่าล้มเหลวซ้ำ ๆ
การทบทวนยังช่วยแยกสิ่งที่ควบคุมได้กับสิ่งที่ต้องรับมือ บิลจำเป็นหรือค่าเดินทางไปทำงานอาจลดไม่ได้ทันที แต่คุณอาจปรับรายการยืดหยุ่นอื่น หรือเลือกวางเงินสำรองให้เหมาะกว่าเดิม จุดแข็งของการจดจึงไม่ใช่การทำให้ทุกหมวดลดลง หากแต่เป็นการรู้ว่าควรลงมือกับส่วนไหนก่อน
หากคุณใช้เงินร่วมกับคนอื่น ควรตกลงกันว่าการซื้อแบบใดเป็นค่าใช้จ่ายส่วนตัวและแบบใดเป็นค่าใช้จ่ายร่วมก่อนนำข้อมูลมาสรุป ไม่อย่างนั้นการเปรียบเทียบเดือนต่อเดือนอาจชวนให้เข้าใจผิด เพราะมีคนหนึ่งลืมบันทึกหรือจัดรายการเดียวกันคนละหมวด เครื่องมือจะไม่แก้ความไม่ตรงกันนี้ให้เอง
สิ่งที่ผมอยากเห็นจากผู้ใช้ในช่วงแรก
อย่าตัดสินว่าแอปเหมาะหรือไม่จากวันแรกเพียงวันเดียว ลองใช้กับกิจวัตรจริงสักระยะโดยไม่เพิ่มเป้าหมายหลายอย่างพร้อมกัน แล้วดูว่าการบันทึกติดขัดตรงไหน หากมักลืมรายการเงินสด ปรับจังหวะการจด หากเสียเวลาตัดสินใจเลือกหมวด ลดจำนวนหมวดลง การแก้ขั้นตอนเล็ก ๆ มักมีประโยชน์กว่าการเปลี่ยนไปหาแอปใหม่ทันที
ผู้ใช้บางคนอาจชอบกรอกทุกอย่างทันที ส่วนคนที่ยุ่งอาจเลือกจดช่วงพักหรือก่อนนอน ไม่มีวิธีเดียวที่เหมาะกับทุกคน แต่ควรระวังไม่ปล่อยให้รายการค้างจนจำไม่ได้ การทดลองหาจังหวะที่เข้ากับวันของคุณเป็นส่วนหนึ่งของการใช้งาน ไม่ใช่หลักฐานว่าเครื่องมือใช้งานยาก
หากผ่านไปแล้วพบว่าคุณต้องการรายงานเฉพาะทาง การทำบัญชีธุรกิจ หรือการดึงรายการจากหลายบัญชีโดยอัตโนมัติ นั่นเป็นสัญญาณว่าความต้องการของคุณเปลี่ยนไปและควรเลือกเครื่องมือที่รองรับงานเหล่านั้น ไม่จำเป็นต้องฝืนให้แอปเดียวทำทุกอย่าง การใช้เครื่องมือที่ตรงกับงานย่อมดีกว่าการสะสมขั้นตอนแก้ขัดในระบบที่ไม่ได้ออกแบบมาเพื่อจุดประสงค์นั้น
ใครน่าจะเริ่มใช้ และใครควรผ่านไปก่อน
ถ้าคุณไม่เคยทำบัญชีส่วนตัวหรือเลิกใช้สมุดจดเพราะไม่อยากรวมยอด Easy Budget น่าลองในฐานะจุดเริ่มต้น โดยเฉพาะคนที่ต้องการทบทวนค่าใช้จ่ายรายวันและตั้งกรอบการใช้เงินแบบไม่ซับซ้อน ส่วนคนที่บันทึกในตารางอยู่แล้วและต้องการสูตรเฉพาะจำนวนมาก อาจได้ประโยชน์จากการใช้ตารางต่อมากกว่า
ผมไม่แนะนำให้เลือกแอปนี้เพียงเพราะหวังให้การเงินจัดระเบียบเอง หากไม่พร้อมบันทึกรายการด้วยมือ คุณอาจเหมาะกับเครื่องมือที่นำเข้าข้อมูลอัตโนมัติมากกว่า แต่ควรเข้าใจว่าเครื่องมือแบบนั้นก็ยังต้องอาศัยการตรวจหมวดและการตัดสินใจของคุณอยู่ดี ความสะดวกในการเก็บรายการไม่เท่ากับการเข้าใจว่าควรเปลี่ยนพฤติกรรมตรงไหน
สำหรับครอบครัวที่ต้องทำบัญชีร่วมกัน ควรทดลองตกลงวิธีบันทึกก่อนใช้เป็นฐานตัดสินใจเรื่องเงินก้อนใหญ่ หากทุกคนไม่บันทึกอย่างสม่ำเสมอ ภาพรวมอาจทำให้มั่นใจเกินจริง ในกรณีนั้นสมุดหรือระบบที่ทุกคนเข้าถึงและใช้งานร่วมกันได้ชัดเจนอาจเหมาะกว่า
คำตัดสินของผมหลังพิจารณาการใช้งาน
โดยรวมแล้ว ผมมองว่า Easy Budget - Money Tracker เป็นจุดเริ่มต้นที่เป็นมิตรสำหรับคนที่อยากรู้จักการเงินของตัวเองมากขึ้นโดยไม่ต้องรับมือกับระบบใหญ่เกินจำเป็น แอปฟรีจาก MsGAMEuT มีแนวทางใช้งานตรงไปตรงมา รุ่น 4.0.1 รองรับอุปกรณ์ Android ที่ใช้ระบบตั้งแต่ 7.0 และเหมาะกับผู้ใช้ที่พร้อมบันทึกข้อมูลด้วยตัวเองอย่างสม่ำเสมอ
ถ้าคุณต้องการเครื่องมือที่ช่วยให้เริ่มได้เร็ว ผมแนะนำให้ติดตั้งแล้วบันทึกรายการจริงทันที จากนั้นตั้งงบเพียงไม่กี่หมวดและกลับมาตรวจแนวโน้มระหว่างเดือน อย่าพยายามทำให้สมบูรณ์ตั้งแต่ครั้งแรก สิ่งที่ทำให้แอปนี้คุ้มค่าคือการใช้งานต่อเนื่องจนคุณมองเห็นทางเลือกของตัวเองชัดขึ้น
แต่ถ้าคุณต้องการการเชื่อมต่อบัญชีอัตโนมัติ การลงทุน หรือระบบบัญชีที่ซับซ้อนกว่านี้ คุณควรเลือกเครื่องมือเฉพาะทางแทน สำหรับคนทั่วไปที่อยากเปลี่ยนจากการคาดเดาเป็นการรู้จริง Easy Budget - Money Tracker เป็นตัวเลือกที่เรียบง่าย ใช้ฟรี และมีโอกาสช่วยสร้างนิสัยทางการเงินได้อย่างเป็นรูปธรรม
คำถามที่พบบ่อย
Easy Budget - Money Tracker คืออะไร และเหมาะกับใคร?
Easy Budget - Money Tracker เป็นแอปสำหรับช่วยจัดการงบประมาณส่วนตัว บันทึกรายรับรายจ่าย และติดตามพฤติกรรมการใช้เงิน เหมาะสำหรับนักเรียน นักศึกษา คนทำงาน หรือครอบครัวที่ต้องการเห็นภาพรวมการเงินอย่างเป็นระบบ ผู้ใช้สามารถใช้แอปเพื่อวางแผนค่าใช้จ่ายประจำวัน แยกหมวดหมู่รายการ และตรวจสอบว่าการใช้เงินจริงสอดคล้องกับงบประมาณที่ตั้งไว้หรือไม่
แอปนี้สามารถบันทึกรายรับและรายจ่ายได้อย่างไร?
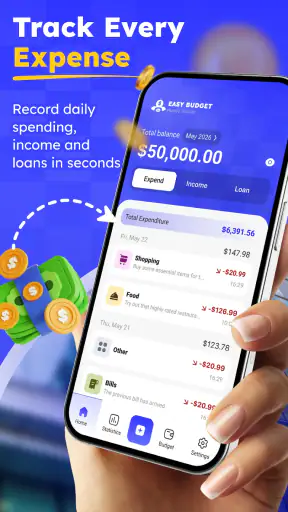
ผู้ใช้สามารถเพิ่มรายการเงินเข้าและเงินออกด้วยตนเอง โดยระบุจำนวนเงิน วันที่ หมวดหมู่ และรายละเอียดเพิ่มเติมตามต้องการ การแยกรายการเป็นหมวดหมู่ เช่น อาหาร การเดินทาง บิล ค่าเช่า หรือความบันเทิง ช่วยให้ตรวจสอบได้ง่ายขึ้น หลังจากบันทึกข้อมูลแล้ว แอปจะแสดงภาพรวมและยอดคงเหลือ เพื่อให้เห็นแนวโน้มการใช้เงินในแต่ละช่วงเวลา
Easy Budget - Money Tracker มีฟีเจอร์ช่วยวางแผนงบประมาณหรือไม่?
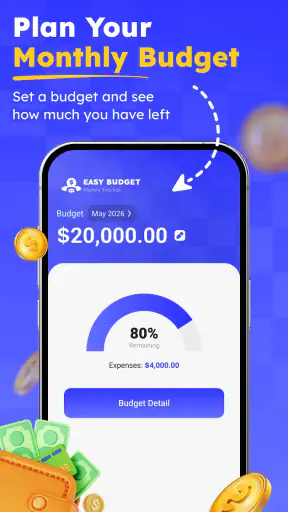
แอปมีแนวคิดหลักในการช่วยผู้ใช้กำหนดงบประมาณและติดตามการใช้จ่ายเทียบกับเป้าหมายที่วางไว้ ผู้ใช้ควรตั้งวงเงินให้เหมาะกับรายได้และค่าใช้จ่ายจริงของตนเอง จากนั้นตรวจสอบรายการเป็นประจำเพื่อป้องกันการใช้เงินเกินแผน ฟีเจอร์และรูปแบบการแสดงผลอาจแตกต่างกันตามเวอร์ชันของแอปและระบบปฏิบัติการที่ใช้งาน
ข้อมูลการเงินในแอปปลอดภัยหรือไม่ และจำเป็นต้องสมัครสมาชิกไหม?
ก่อนใช้งานจริง ควรตรวจสอบนโยบายความเป็นส่วนตัวและเงื่อนไขการให้บริการของ Easy Budget - Money Tracker จากหน้าดาวน์โหลดอย่างละเอียด เนื่องจากรายละเอียดเกี่ยวกับการจัดเก็บข้อมูล การสำรองข้อมูล การซิงค์ และการสมัครสมาชิกอาจเปลี่ยนแปลงได้ตามเวอร์ชัน โดยทั่วไปไม่ควรป้อนข้อมูลสำคัญเกินความจำเป็น และควรใช้รหัสผ่านหรือระบบล็อกเครื่องเพื่อปกป้องข้อมูลทางการเงิน
Easy Budget - Money Tracker ใช้งานฟรีหรือมีค่าใช้จ่ายเพิ่มเติม?
แอปอาจเปิดให้ดาวน์โหลดฟรี แต่บางฟีเจอร์อาจมีข้อจำกัดหรืออยู่ในแพ็กเกจแบบชำระเงิน เช่น การลบโฆษณา รายงานขั้นสูง หมวดหมู่เพิ่มเติม การสำรองข้อมูล หรือความสามารถในการใช้งานแบบเต็มรูปแบบ ผู้ใช้ควรตรวจสอบราคาและรายละเอียดการซื้อภายในแอปบน Google Play หรือ App Store ก่อนดาวน์โหลด รวมถึงอ่านเงื่อนไขการต่ออายุสมาชิกให้ชัดเจน
ดาวน์โหลด