Money Manager Expense Tracker
4.7การเงินอัปเดตเมื่อ 20 ตุลาคม 2569
ภาพหน้าจอ
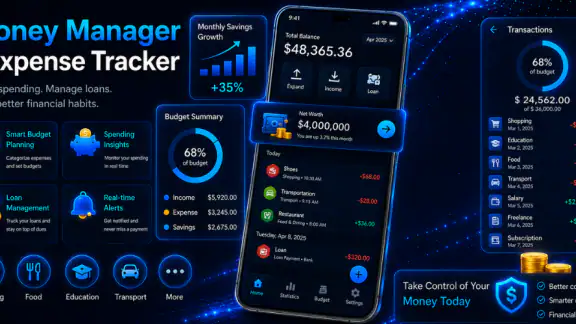
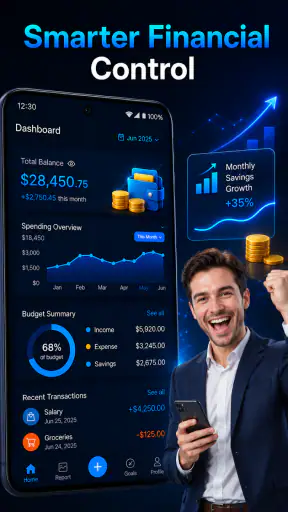
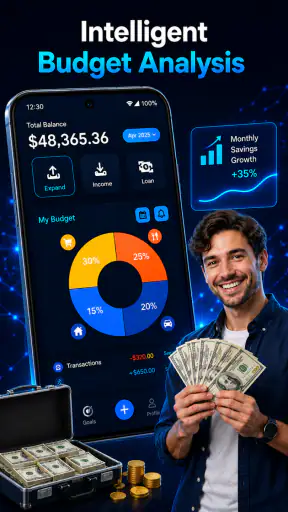
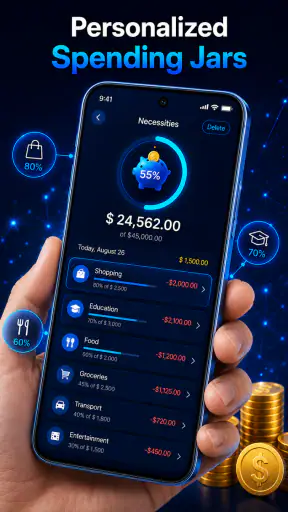
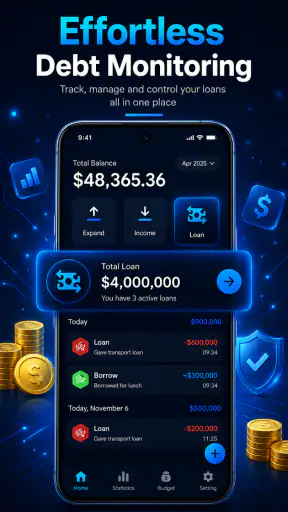
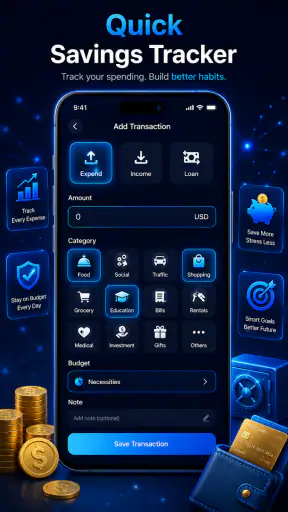
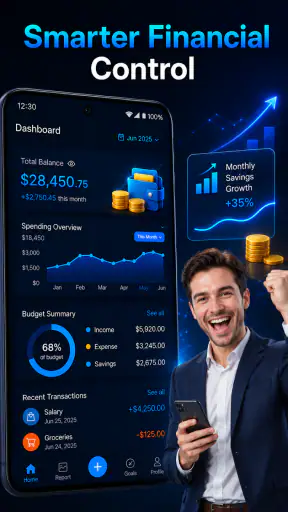
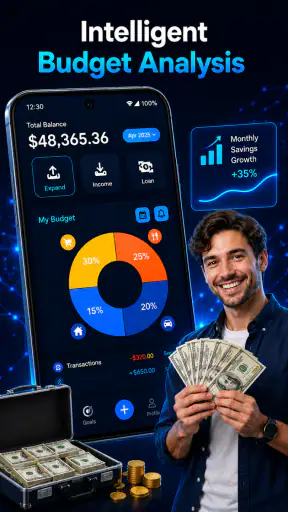
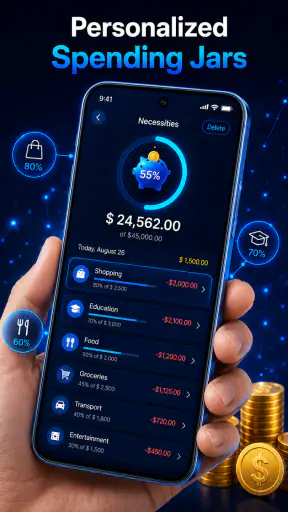
 วิเคราะห์โดย Mobexer
การจดรายจ่ายให้ได้ประโยชน์ไม่ได้เริ่มจากการกรอกข้อมูลให้ครบทุกอย่าง แต่เริ่มจากกิจวัตรที่ทำซ้ำได้จริง ฉันชอบแนวทางของ Money Manager Expense Tracker เพราะเหมาะกับการหยิบมาใช้ทบทวนค่าใช้จ่ายและภาระสินเชื่อ โดยไม่ต้องเริ่มจากระบบบัญชีที่ซับซ้อน สำหรับคนที่อยากรู้ว่าเงินในแต่ละวันค่อย ๆ ไหลไปทางไหน จุดตั้งต้นที่เรียบง่ายแบบนี้มีความหมายมากกว่าการตั้งเป้าบันทึกทุกบาทแล้วเลิกใช้หลังไม่กี่วัน
เริ่มจากรายการที่เกิดขึ้นจริงในแต่ละวัน
ฉันจะเริ่มด้วยการบันทึกค่าใช้จ่ายทันทีหลังจ่าย หรือเลือกเวลาสั้น ๆ ตอนเย็นเพื่อย้อนดูวันนั้น เช่น ค่าเดินทาง อาหาร และของใช้ระหว่างทาง วิธีนี้ลดโอกาสลืมรายการเงินสด และทำให้เห็นว่าการลงข้อมูลเข้ากับจังหวะชีวิตของเราหรือไม่ หากมีเวลาจำกัด ให้เริ่มจากรายการที่เกิดซ้ำบ่อยก่อน แล้วค่อยเพิ่มรายละเอียดเมื่อเห็นว่าการบันทึกช่วยให้ตัดสินใจได้ดีขึ้น
ตัวอย่างเช่น ในวันที่เดินทางไปทำงาน ฉันอาจจ่ายค่าโดยสาร ซื้ออาหารกลางวัน และแวะซื้อเครื่องดื่มกลับบ้าน ถ้าจดรวมทีเดียวตอนปลายสัปดาห์ รายการเล็ก ๆ เหล่านี้อาจจำสลับกันได้ แต่การบันทึกใกล้เวลาที่จ่ายช่วยให้ข้อมูลตรงกับความจริงกว่า จากนั้นจึงค่อยทบทวนว่าอะไรเป็นค่าใช้จ่ายจำเป็น และอะไรเป็นตัวเลือกที่ปรับได้โดยไม่ทำให้ชีวิตลำบากขึ้น
ข้อแลกเปลี่ยนคือการบันทึกเองต้องอาศัยความสม่ำเสมอ แอปไม่อาจแก้ปัญหาข้อมูลขาดหายได้ถ้าผู้ใช้ไม่ได้จด ดังนั้นฉันจะไม่ตั้งเป้าทำบัญชีละเอียดตั้งแต่วันแรก แต่จะเลือกช่วงทดลองที่ทำได้จริง แล้วถามตัวเองว่าข้อมูลที่ได้ช่วยตอบคำถามสำคัญหรือไม่ เช่น เดือนนี้ใช้เงินกับการเดินทางมากขึ้นเพราะอะไร หรือมีรายการใดที่เกิดซ้ำจนควรวางแผนล่วงหน้า
ตั้งหลักก่อนนำข้อมูลการเงินเข้าแอป
ก่อนเริ่มกรอกข้อมูล ฉันแนะนำให้กำหนดขอบเขตว่าจะใช้แอปเพื่ออะไร หากต้องการเพียงติดตามค่าใช้จ่ายประจำวัน ก็ไม่จำเป็นต้องบันทึกรายละเอียดส่วนตัวทุกอย่าง การเริ่มจากหมวดกว้าง ๆ และยอดที่ต้องการติดตามช่วยลดภาระในการกรอก อีกทั้งทำให้ประเมินได้เร็วว่าแนวทางนี้เหมาะกับตัวเองหรือไม่
เมื่อทบทวนรายการ ให้แยกสิ่งที่ควบคุมได้ออกจากค่าใช้จ่ายที่เลี่ยงไม่ได้ ค่าเดินทางไปทำงานอาจเปลี่ยนยากในทันที แต่การซื้อของตามอารมณ์อาจมีพื้นที่ให้ปรับ การมองแบบนี้ช่วยให้ข้อสรุปนำไปใช้ได้จริง แทนที่จะตำหนิตัวเองเพียงเพราะยอดรวมสูง และยังทำให้การตั้งเป้าหมายรอบถัดไปมีเหตุผลรองรับ
สำหรับข้อมูลสินเชื่อ ฉันจะบันทึกเฉพาะสิ่งที่จำเป็นต่อการเตือนความจำหรือวางแผนเงิน เช่น ยอดที่ต้องกันไว้และช่วงเวลาที่ต้องตรวจสอบ แล้วเทียบกับเอกสารหรือข้อมูลจากผู้ให้บริการโดยตรงก่อนตัดสินใจ การจดช่วยให้เห็นภาพรวม แต่ไม่ควรใช้แทนยอดทางการหรือยืนยันสถานะการชำระ เพราะข้อมูลล่าสุดจากเจ้าหนี้ยังเป็นแหล่งอ้างอิงสำคัญที่สุด
ข่าวล่าสุดจากห้องข่าว
Canva ชุมชนแม่แบบที่ช่วยให้งานเดินหน้า แต่ทำให้งานคล้ายกันได้ง่าย
ผู้เล่น Tic Tac Toe 2: เกม XO กับความท้าทายบนมือถือ
Uber - เรียกรถ เมื่อแผนพัง แอปพาผู้ใช้กลับมาคุมสถานการณ์ได้แค่ไหน
ทำไม Candy Crush Soda Saga ยังคงดึงดูดผู้เล่นได้อย่างต่อเนื่อง
พิกัดแผนที่ - พิกัดGPS: นำทางยุคใหม่ที่เชื่อมต่อทั่วโลก
Bigo Live: พลิกโฉมโซเชียลมีเดียไทยด้วยการสตรีมแบบโต้ตอบ
อีกนิสัยที่ช่วยลดความผิดพลาดคือแยกการตรวจตัวเลขออกจากการวางแผน วันหนึ่งตรวจว่ารายการที่จดไว้ตรงกับยอดจริงหรือไม่ แล้วค่อยพิจารณาว่าควรปรับค่าใช้จ่ายส่วนใด การทำสองเรื่องพร้อมกันอาจทำให้ตัดสินใจจากตัวเลขที่ยังไม่ถูกตรวจสอบ โดยเฉพาะเมื่อมีภาระสินเชื่อเข้ามาเกี่ยวข้อง
แอปนี้เป็นเครื่องมือการเงินจาก IIW FOUNDATION และเปิดให้ใช้โดยไม่เสียค่าใช้จ่าย จึงเข้าถึงได้ง่ายสำหรับคนที่อยากทดลองทำบันทึกอย่างต่อเนื่อง คะแนนเฉลี่ยอยู่ที่ 4.7 จากผู้ให้คะแนนราวสี่สิบกว่าคน และมียอดติดตั้งมากกว่าหนึ่งหมื่นครั้ง ฉันมองตัวเลขเหล่านี้เป็นสัญญาณว่ามีผู้ใช้ให้ความสนใจ แต่ไม่ใช่คำรับรองว่าเครื่องมือจะเข้ากับวิธีจัดการเงินของทุกคน
ทำให้การทบทวนเป็นกิจวัตรที่ไม่เพิ่มภาระ
ผู้ใช้ที่บันทึกได้ต่อเนื่องมักไม่ได้ทำทุกอย่างในคราวเดียว แต่ผูกการจดเข้ากับกิจวัตรที่มีอยู่แล้ว เช่น ตรวจรายการหลังอาหารเย็น หรือทบทวนเงินก่อนเริ่มสัปดาห์ใหม่ วิธีนี้ลดโอกาสเลื่อนการบันทึกออกไปเรื่อย ๆ และยังช่วยให้เห็นรายการที่จำไม่ได้เร็วพอจะตรวจสอบกับใบเสร็จหรือประวัติการจ่ายเงิน
ฉันยังชอบแบ่งการทบทวนเป็นสามคำถามสั้น ๆ: มีรายการไหนที่จำไม่ได้ มีค่าใช้จ่ายไหนเกิดซ้ำ และมีเรื่องใดทำให้แผนเงินคลาดเคลื่อน การถามแบบเจาะจงทำให้ตัวเลขมีความหมายมากกว่าการเปิดดูยอดรวมเฉย ๆ หากพบรายการที่เกิดซ้ำ ก็อาจกันเงินไว้ล่วงหน้า หากพบรายการที่จำไม่ได้ ก็ตรวจสอบก่อนนำไปสรุปพฤติกรรม
ในทางกลับกัน ถ้าการกรอกทุกครั้งทำให้รู้สึกเหมือนทำงานเพิ่ม ควรลดระดับรายละเอียดก่อนเลิกใช้ทั้งหมด อาจเริ่มด้วยค่าใช้จ่ายก้อนใหญ่หรือรายการที่อยากควบคุมเป็นพิเศษ แล้วประเมินอีกครั้งเมื่อผ่านรอบการใช้ชีวิตตามปกติ เป้าหมายไม่ใช่ทำบันทึกให้สวยที่สุด แต่คือได้ข้อมูลพอที่จะเปลี่ยนการตัดสินใจหนึ่งอย่างให้ดีขึ้น
จุดที่ควรตรวจสอบก่อนใช้เป็นประจำ
แอปอยู่ในหมวดการเงิน และเปิดให้ใช้งานฟรี จึงเหมาะกับการเริ่มทดลองโดยไม่ต้องตัดสินใจเรื่องค่าใช้จ่ายก่อน จุดนี้สำคัญสำหรับผู้เริ่มต้น เพราะการจัดการเงินจะได้ผลก็ต่อเมื่อทำต่อเนื่อง ไม่ใช่แค่ดาวน์โหลดแล้วเปิดดูครั้งเดียว
Money Manager Expense Tracker ใช้งานได้บน Android ตั้งแต่รุ่น 7.0 และรุ่นปัจจุบันคือ 1.0.0 จุดนี้ทำให้ฉันมองแอปในฐานะเครื่องมือที่ควรทดลองอย่างมีสติ โดยเฉพาะผู้ใช้ที่ต้องการระบบการเงินระดับมืออาชีพหรือการเชื่อมต่อกับบริการอื่น ๆ ควรพิจารณาว่าขั้นตอนที่มีอยู่ตอบโจทย์จริงหรือไม่ แทนที่จะคาดหวังความสามารถเกินกว่าที่เห็นจากตัวแอป
สิ่งที่ฉันให้ความสำคัญเป็นพิเศษคือความโปร่งใสในการควบคุมข้อมูล แอปการเงินไม่ควรถูกตัดสินจากหน้าตาสวยเพียงอย่างเดียว ผู้ใช้ควรสังเกตสิ่งที่แอปขออนุญาต สิ่งที่ต้องกรอก และตัวเลือกที่มองเห็นได้ก่อนใส่ข้อมูลเกี่ยวกับรายได้ หนี้ หรือค่าใช้จ่ายส่วนตัว หากหน้าจอใดขอข้อมูลที่ไม่จำเป็นต่อการจดบันทึก ฉันแนะนำให้หยุดอ่านรายละเอียดก่อนกดยืนยัน
วิธีเริ่มที่ปลอดภัยและได้ประโยชน์เร็วที่สุดคืออย่าเพิ่งใส่ข้อมูลย้อนหลังทั้งหมดในครั้งเดียว ฉันจะเริ่มจากค่าใช้จ่ายที่เกิดขึ้นในสัปดาห์ปัจจุบันก่อน เช่น ค่าเดินทาง อาหาร ค่าสมาชิก และการชำระสินเชื่อ วิธีนี้ช่วยให้เห็นว่าการบันทึกใช้เวลามากแค่ไหน และทำให้รู้ว่ารูปแบบการจัดหมวดหมู่ของแอปเข้ากับชีวิตประจำวันหรือไม่
สำหรับคนที่ระมัดระวังเรื่องข้อมูล วิธีทำงานแบบค่อยเป็นค่อยไปมีข้อดีอีกอย่างคือสามารถแยกข้อมูลทดลองออกจากข้อมูลจริงได้ หากพบว่าการกรอกบางส่วนไม่สะดวก ก็ยังไม่ต้องนำรายละเอียดทางการเงินทั้งหมดเข้าไปในระบบ การทดลองด้วยข้อมูลที่ไม่ละเอียดเกินไปจึงเป็นขั้นตอนตรวจสอบความเหมาะสมที่ดี
อย่าใช้รหัสผ่านหรือข้อมูลลับของธนาคารเป็นข้อความบันทึกค่าใช้จ่าย หากแอปมีช่องหมายเหตุ ช่องนั้นควรใช้สำหรับระบุบริบทสั้น ๆ เช่น “มื้อกลางวันกับทีม” หรือ “ค่าน้ำมันไปทำงาน” มากกว่าการใส่เลขบัญชี รหัสบัตร หรือข้อมูลที่สามารถนำไปใช้ยืนยันตัวตนได้
ใช้บันทึกเพื่อเลือกสิ่งที่จะปรับ
จุดแข็งของแอปประเภทนี้อยู่ที่การเปลี่ยนรายการเล็ก ๆ ให้กลายเป็นพฤติกรรมที่มองเห็นได้ ฉันแนะนำให้บันทึกรายการทันทีหลังจ่าย หรือกำหนดเวลาสั้น ๆ ตอนเย็นเพื่อทบทวนทั้งวัน หากปล่อยไว้หลายวัน รายการเงินสดและค่าใช้จ่ายจิปาถะจะเริ่มจำไม่ได้ ทำให้ภาพรวมคลาดเคลื่อน
ตัวอย่างการใช้งานที่เห็นภาพคือคนทำงานที่ได้รับเงินเดือนแล้วแบ่งเงินไว้สำหรับเดินทาง อาหาร และชำระสินเชื่อ ระหว่างสัปดาห์เขาอาจรู้สึกว่าใช้เงินไม่มาก แต่เมื่อบันทึกค่าเครื่องดื่ม การเดินทางระยะสั้น และการซื้อของระหว่างทางอย่างต่อเนื่อง จะเริ่มเห็นว่ารายการเล็ก ๆ รวมกันมีผลต่อเงินคงเหลือ วิธีนี้ช่วยให้การตัดสินใจเปลี่ยนจากความรู้สึกเป็นหลักฐานจากพฤติกรรมของตัวเอง
เคล็ดลับที่ไม่ค่อยมีคนทำคือแยก “ค่าใช้จ่ายที่ควบคุมได้” ออกจาก “ค่าใช้จ่ายที่เลี่ยงไม่ได้” ในการทบทวนแต่ละรอบ ค่าเดินทางไปทำงานอาจลดได้ยาก แต่การซื้อของตามอารมณ์อาจปรับได้ การแยกมุมมองแบบนี้ทำให้ไม่ตั้งเป้าประหยัดแบบกว้างเกินไป และช่วยเลือกจุดที่เปลี่ยนได้จริง
ถ้าต้องบันทึกทั้งค่าใช้จ่ายประจำกับรายการที่เปลี่ยนไปทุกวัน ฉันจะเริ่มจากสิ่งที่เกิดซ้ำและมีผลต่อแผนก่อน จากนั้นค่อยใส่รายการเฉพาะเมื่อมันช่วยอธิบายความเปลี่ยนแปลงของยอด การทำเช่นนี้ลดความเสี่ยงที่จะเสียเวลากับรายละเอียดที่ไม่ได้นำไปใช้ และยังทำให้การทบทวนปลายสัปดาห์มีประเด็นชัดเจน
สินเชื่อควรติดตามแยกจากการยืนยันยอด
การที่แอปพูดถึงการจัดการสินเชื่อทำให้เหมาะกับผู้ที่ต้องการรวมภาระชำระไว้ในมุมมองเดียว แต่ข้อมูลสินเชื่อมีความละเอียดอ่อนกว่าการบันทึกค่าอาหารหรือค่าเดินทาง ฉันจึงแนะนำให้กรอกเฉพาะรายละเอียดที่จำเป็นต่อการติดตาม เช่น ยอดที่ต้องชำระหรือกำหนดการที่ผู้ใช้ต้องการเฝ้าดู และหลีกเลี่ยงการใส่ข้อมูลระบุตัวตนหรือข้อมูลบัญชีที่ไม่จำเป็น
อย่าสับสนระหว่างการ “ติดตาม” กับการ “จัดการบัญชีสินเชื่อโดยตรง” การบันทึกในแอปช่วยให้ผู้ใช้เห็นภาระของตัวเองและวางแผนได้ดีขึ้น แต่ผู้ใช้ยังควรตรวจสอบยอดจริง เงื่อนไข และสถานะการชำระกับผู้ให้บริการสินเชื่อโดยตรงเสมอ เมื่อมีความแตกต่างระหว่างข้อมูลที่จดไว้กับยอดทางการเงินจริง ควรยึดข้อมูลจากเจ้าหนี้เป็นหลัก
การใช้งานที่มีประโยชน์คือสร้างกิจวัตรตรวจสอบก่อนวันชำระ โดยดูว่ารายการสินเชื่อที่บันทึกไว้สอดคล้องกับเงินที่กันไว้หรือไม่ หากพบว่ายอดคงเหลือหลังชำระตึงเกินไป ก็ยังมีเวลาปรับค่าใช้จ่ายที่ยืดหยุ่นได้ แทนที่จะรอให้เงินไม่พอแล้วค่อยแก้ปัญหา
ในครัวเรือนที่มีคนช่วยกันรับผิดชอบค่าใช้จ่าย การจดรายการสินเชื่อและค่าใช้จ่ายของตัวเองให้ชัดก่อนนำไปคุยกันช่วยลดความสับสนว่าใครจ่ายอะไรไปแล้ว อย่างไรก็ตาม ฉันจะไม่ใช้การบันทึกแทนการตกลงเรื่องหน้าที่หรือกำหนดการชำระร่วมกัน เพราะตัวเลขที่จดไว้ช่วยให้สนทนาง่ายขึ้น แต่ไม่ได้ทำให้ข้อมูลของทุกคนถูกต้องโดยอัตโนมัติ
ความเป็นส่วนตัวต้องเป็นส่วนหนึ่งของนิสัยการใช้
ความเสี่ยงไม่ได้เกิดเฉพาะตอนติดตั้งแอป แต่เกิดทุกครั้งที่ผู้ใช้กรอกข้อมูลใหม่ โดยเฉพาะข้อมูลรายได้ หนี้ ค่าใช้จ่ายประจำ และหมายเหตุที่อาจเชื่อมโยงกับชีวิตส่วนตัว ก่อนบันทึก ฉันจะถามตัวเองเสมอว่า “ข้อมูลนี้จำเป็นต่อการวางแผนหรือไม่” หากคำตอบคือไม่ การไม่ใส่ข้อมูลนั้นตั้งแต่แรกย่อมปลอดภัยกว่า
อีกช่วงหนึ่งที่ควรระวังคือการใช้โทรศัพท์ร่วมกับคนอื่น แม้จะไม่ได้เปิดเผยข้อมูลให้ใครโดยตั้งใจ แต่หน้าจอสรุปค่าใช้จ่ายหรือรายการสินเชื่ออาจปรากฏขณะเปิดแอป การตรวจสอบตัวเลือกด้านความเป็นส่วนตัวของโทรศัพท์ การล็อกหน้าจอ และการออกจากแอปเมื่อใช้งานเสร็จ เป็นนิสัยพื้นฐานที่ควรทำควบคู่กัน
ฉันยังไม่แนะนำให้ใช้แอปเป็นที่เก็บเอกสารทางการเงินทั้งหมด เช่น รูปบัตรประชาชน รายละเอียดบัญชี หรือภาพเอกสารสินเชื่อ หากต้องอ้างอิงข้อมูลเหล่านั้น ควรเก็บไว้ในพื้นที่ที่ออกแบบมาสำหรับเอกสารสำคัญโดยเฉพาะ แล้วใช้แอปนี้เป็นเครื่องมือสรุปตัวเลขเท่าที่จำเป็น
ผู้ใช้ควรอ่านหน้าจอขอสิทธิ์และการตั้งค่าที่เกี่ยวข้องกับข้อมูลทุกครั้งที่มีการเปลี่ยนแปลง การเห็นตัวเลือกอย่างชัดเจนมีความสำคัญ เพราะทำให้เราตัดสินใจได้เองว่าจะให้ข้อมูลใด ใช้แอปในระดับใด และควรหยุดใช้งานเมื่อรู้สึกว่าการกรอกข้อมูลเริ่มเกินความจำเป็น
เลือกความละเอียดที่พอดีกับตัวเอง
สำหรับฉัน แอปการเงินที่ดีไม่ควรบังคับให้ผู้ใช้เปิดเผยรายละเอียดมากกว่าที่ต้องใช้ การเริ่มจากรายการทั่วไปแล้วค่อยเพิ่มความละเอียดเมื่อเห็นประโยชน์จริง เป็นวิธีที่รักษาสมดุลระหว่างความแม่นยำกับความเป็นส่วนตัวได้ดี ผู้ใช้ไม่จำเป็นต้องทำบัญชีแบบละเอียดที่สุดตั้งแต่วันแรกจึงจะเริ่มเห็นพฤติกรรมของตัวเอง
ฉันแนะนำให้กำหนดรอบทบทวนที่ทำได้จริง เช่น ตรวจรายการหลังอาหารเย็นหรือก่อนวางแผนสัปดาห์ใหม่ ระหว่างทบทวนให้มองหาเพียงสามอย่าง ได้แก่ รายการที่จำไม่ได้ รายการที่เกิดซ้ำ และรายการที่ทำให้แผนเงินคลาดเคลื่อน วิธีนี้มีประโยชน์กว่าการจ้องยอดรวมโดยไม่รู้ว่าจะปรับอะไร
หากใช้แอปเพื่อดูสินเชื่อ ควรแยกการตรวจสอบความถูกต้องออกจากการวางแผนงบประมาณ รอบแรกตรวจว่าตัวเลขที่จดไว้ตรงกับเอกสารหรือยอดจริง รอบถัดไปจึงค่อยคิดว่าจะลดค่าใช้จ่ายส่วนใด วิธีแบ่งงานช่วยป้องกันไม่ให้ผู้ใช้ตัดสินใจจากตัวเลขที่ยังไม่ได้ตรวจสอบ
ข้อจำกัดที่ฉันมองเห็นคือผู้ใช้ต้องมีวินัยในการป้อนข้อมูลเอง หากลืมบันทึกบ่อย ภาพรวมก็จะไม่สมบูรณ์ และการสรุปที่ได้อาจทำให้เข้าใจพฤติกรรมการใช้เงินผิดไป แอปจึงไม่ใช่ทางลัดสำหรับคนที่ต้องการให้ระบบติดตามทุกอย่างแทนโดยไม่ต้องมีส่วนร่วม
เมื่อเทียบกับการจดในสมุด แอปให้ความสะดวกในการค้นหาและทบทวนรายการมากกว่า แต่สมุดอาจเหมาะกับคนที่ไม่อยากเก็บข้อมูลการเงินไว้ในโทรศัพท์ ส่วนสเปรดชีตเหมาะกับผู้ที่ต้องการออกแบบสูตรและรายงานเอง ขณะที่ Money Manager Expense Tracker เหมาะกับคนที่ต้องการเริ่มบันทึกอย่างเป็นระบบโดยไม่ต้องสร้างโครงสร้างทั้งหมดด้วยตัวเอง
ในทางกลับกัน หากคุณต้องการเชื่อมบัญชีธนาคารอัตโนมัติ วิเคราะห์การลงทุน หรือทำงานร่วมกับระบบบัญชีที่ซับซ้อน แอปนี้อาจไม่ใช่ตัวเลือกแรกที่ควรหยิบมาใช้ การเลือกเครื่องมือที่ตรงกับระดับความซับซ้อนสำคัญกว่าการเลือกแอปที่มีคะแนนดี เพราะงานการเงินแต่ละแบบมีความต้องการไม่เหมือนกัน
อีกคำถามที่ควรถามตัวเองคืออยากให้การติดตามเงินทำงานแบบไหน ถ้าชอบเขียนด้วยมือและต้องการไม่เก็บข้อมูลในโทรศัพท์ สมุดจดอาจเหมาะกว่า หากต้องการสูตรเฉพาะหรือรายงานที่ออกแบบเอง สเปรดชีตยืดหยุ่นกว่า แต่ถ้าต้องการเริ่มจากการบันทึกที่มีโครงสร้างโดยไม่ต้องสร้างตารางเอง แอปนี้เป็นทางเลือกที่สมเหตุสมผล โดยยังต้องลงข้อมูลและตรวจสอบด้วยตัวเอง
คนที่ได้ประโยชน์ และคนที่ควรเลือกทางอื่น
ฉันมองว่าแอปนี้เหมาะกับนักเรียน นักศึกษา คนเริ่มทำงาน และครอบครัวที่ต้องการเห็นรายจ่ายในชีวิตประจำวันชัดขึ้น โดยเฉพาะคนที่เคยรู้สึกว่าเงินหมดเร็วแต่ตอบไม่ได้ว่าใช้ไปกับอะไร การเริ่มจากหมวดที่เกิดขึ้นบ่อยจะช่วยให้เห็นผลเร็วและไม่ทำให้การบันทึกกลายเป็นงานใหญ่
คนที่มีสินเชื่อหลายรายการก็อาจได้ประโยชน์จากการรวมมุมมองไว้ในที่เดียว แต่ควรใช้แอปเป็นสมุดติดตามและเครื่องมือวางแผน ไม่ใช่แหล่งยืนยันยอดสุดท้าย การตรวจสอบกับเอกสารหรือผู้ให้บริการสินเชื่อยังเป็นขั้นตอนที่ข้ามไม่ได้
ผู้ที่ควรคิดให้รอบคอบคือคนที่ต้องการระบบอัตโนมัติเต็มรูปแบบ คนที่ต้องทำบัญชีธุรกิจอย่างเป็นทางการ หรือคนที่ไม่ต้องการกรอกข้อมูลด้วยตนเอง หากไม่พร้อมรักษาวินัยในการบันทึก แอปอาจให้ภาพที่ไม่ครบจนทำให้ตัดสินใจผิดได้
อายุเนื้อหาของแอประบุไว้ที่ประเภท 3+ จึงเหมาะกับการใช้งานทั่วไปในวงกว้าง แต่ผู้ปกครองยังควรสอนเด็กเรื่องความเป็นส่วนตัวและไม่ให้กรอกข้อมูลทางการเงินของครอบครัวโดยพลการ การมีอายุการใช้งานที่เหมาะสมไม่ได้หมายความว่าเด็กควรจัดการข้อมูลสินเชื่อหรือรายได้ของผู้ใหญ่เอง
ถ้าฉันกำลังช่วยคนในบ้านเริ่มติดตามเงิน จะชวนให้เลือกค่าใช้จ่ายเพียงไม่กี่ประเภทที่อยากเข้าใจเป็นพิเศษ แล้วทบทวนร่วมกันก่อนเพิ่มข้อมูลอื่น วิธีนี้เหมาะกับผู้เริ่มต้นที่ยังไม่แน่ใจว่าการจดแบบใดจะต่อเนื่องได้ และช่วยให้การคุยเรื่องเงินอิงจากรายการจริงมากกว่าความทรงจำ
คำตัดสินสำหรับคนที่อยากใช้ให้เป็นนิสัย
โดยรวมแล้ว ฉันมองว่า Money Manager Expense Tracker เป็นจุดเริ่มต้นที่น่าสนใจสำหรับคนที่อยากติดตามค่าใช้จ่ายและจัดระเบียบภาระสินเชื่อในรูปแบบที่เข้าใจง่าย ความเป็นแอปฟรีช่วยลดอุปสรรคในการทดลอง และผู้ใช้สามารถเริ่มจากข้อมูลจำนวนน้อยก่อนตัดสินใจว่าจะใช้งานต่อในระดับละเอียดแค่ไหน
จุดที่ฉันอยากย้ำคือความน่าเชื่อถือของเครื่องมือการเงินไม่ได้ขึ้นอยู่กับคะแนนหรือจำนวนผู้ติดตั้งเท่านั้น แต่ขึ้นอยู่กับการควบคุมของผู้ใช้ด้วย อ่านสิทธิ์ที่ร้องขอ กรอกข้อมูลเท่าที่จำเป็น ตรวจสอบตัวเลขสินเชื่อกับแหล่งจริง และอย่าใช้ช่องบันทึกเป็นที่เก็บข้อมูลลับ วิธีเหล่านี้ทำให้การใช้งานปลอดภัยและมีความหมายมากขึ้น
หากเป้าหมายของคุณคือการรู้ว่าเงินถูกใช้ไปกับอะไร ปรับพฤติกรรมเล็ก ๆ และติดตามภาระชำระด้วยตัวเอง ฉันคิดว่าแอปนี้ควรค่าแก่การลอง โดยเริ่มอย่างค่อยเป็นค่อยไปและประเมินหลังใช้งานจริงหนึ่งรอบ หากคุณต้องการการเชื่อมต่อทางการเงินขั้นสูงหรือบัญชีธุรกิจเต็มรูปแบบ ก็ควรเลือกเครื่องมือเฉพาะทางกว่าแทน
คำแนะนำของฉันคือใช้แอปนี้เป็นกระจกสะท้อนพฤติกรรมการเงิน ไม่ใช่ผู้ตัดสินใจแทนคุณ เมื่อผู้ใช้ยังเป็นคนเลือกข้อมูล ตรวจสอบความถูกต้อง และกำหนดว่าจะนำผลไปใช้แค่ไหน เครื่องมือเรียบง่ายแบบนี้ก็สามารถช่วยให้การวางแผนเงินในชีวิตประจำวันชัดเจนขึ้นได้มาก
คำถามที่พบบ่อย
Money Manager Expense Tracker คืออะไร และเหมาะกับใคร?
Money Manager Expense Tracker เป็นแอปสำหรับบันทึกรายรับ รายจ่าย และจัดการงบประมาณส่วนตัวในชีวิตประจำวัน ผู้ใช้สามารถแยกหมวดหมู่ค่าใช้จ่าย ดูสรุปการเงินผ่านกราฟ และติดตามพฤติกรรมการใช้เงินได้ เหมาะทั้งสำหรับนักเรียน คนทำงาน ครอบครัว หรือผู้ที่ต้องการเริ่มวางแผนการเงินอย่างเป็นระบบ โดยไม่จำเป็นต้องมีความรู้ด้านบัญชีมาก่อน
แอปนี้สามารถบันทึกรายรับและรายจ่ายได้อย่างไร?
ผู้ใช้สามารถเพิ่มรายการเงินเข้าและเงินออกได้ด้วยตนเอง โดยระบุจำนวนเงิน วันที่ หมวดหมู่ บัญชีที่ใช้ และรายละเอียดเพิ่มเติม เช่น ค่าอาหาร ค่าเดินทาง หรือเงินเดือน แอปช่วยจัดระเบียบข้อมูลให้ค้นหาและตรวจสอบย้อนหลังได้ง่าย นอกจากนี้ยังสามารถตั้งรายการประจำสำหรับค่าใช้จ่ายที่เกิดขึ้นซ้ำ เช่น ค่าเช่า ค่าสมาชิก หรือค่าสาธารณูปโภค เพื่อช่วยลดการบันทึกซ้ำด้วยตัวเอง
Money Manager Expense Tracker มีฟีเจอร์ช่วยวางแผนงบประมาณหรือไม่?
มีฟีเจอร์สำหรับตั้งงบประมาณตามหมวดหมู่และติดตามว่าการใช้จ่ายใกล้ถึงขีดจำกัดที่กำหนดหรือไม่ ผู้ใช้สามารถตรวจสอบภาพรวมผ่านรายงานและกราฟ ทำให้เห็นได้ชัดว่าหมวดใดใช้เงินมากเกินไปและควรปรับลดลง อย่างไรก็ตาม ผลลัพธ์จะมีประโยชน์มากที่สุดเมื่อผู้ใช้บันทึกรายการอย่างสม่ำเสมอและใส่ข้อมูลให้ครบถ้วน
ข้อมูลทางการเงินในแอปปลอดภัยหรือไม่ และจำเป็นต้องเชื่อมต่อบัญชีธนาคารไหม?
โดยทั่วไป Money Manager Expense Tracker เน้นการบันทึกข้อมูลด้วยตนเอง จึงไม่จำเป็นต้องเชื่อมต่อบัญชีธนาคารเพื่อใช้งานฟังก์ชันพื้นฐาน ซึ่งช่วยลดความกังวลเรื่องการเปิดเผยข้อมูลบัญชีโดยตรง อย่างไรก็ตาม ผู้ใช้ควรตรวจสอบนโยบายความเป็นส่วนตัว สิทธิ์ที่แอปร้องขอ และตัวเลือกสำรองข้อมูลก่อนใช้งานจริง รวมถึงตั้งรหัสผ่านหรือระบบล็อกแอป หากมีข้อมูลการเงินที่ต้องการปกป้องเป็นพิเศษ
แอปนี้ใช้งานฟรีหรือมีค่าใช้จ่ายเพิ่มเติม?
Money Manager Expense Tracker อาจมีทั้งฟังก์ชันใช้งานฟรีและฟีเจอร์เสริมที่ต้องชำระเงิน ทั้งนี้รายละเอียดอาจแตกต่างกันระหว่าง Android และ iOS รวมถึงเปลี่ยนแปลงตามเวอร์ชันของแอป ผู้ใช้ควรตรวจสอบหน้าดาวน์โหลดของระบบปฏิบัติการที่ใช้อยู่เพื่อดูโฆษณา การซื้อภายในแอป ข้อจำกัดของเวอร์ชันฟรี และเงื่อนไขการสมัครสมาชิกก่อนตัดสินใจดาวน์โหลด
ดาวน์โหลด