Daily Money Manager
4.7การเงินอัปเดตเมื่อ 17 ตุลาคม 2569
ภาพหน้าจอ
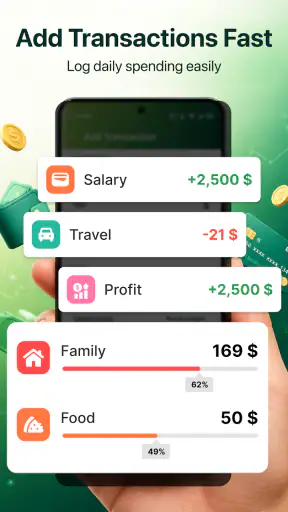
 วิเคราะห์โดย Mobexer
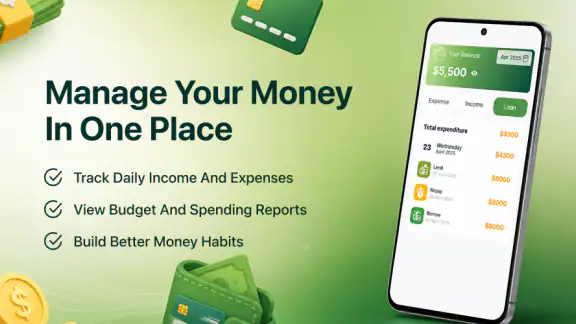
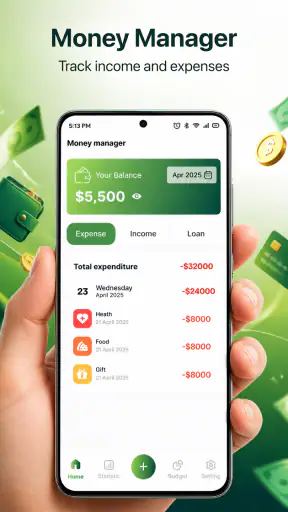
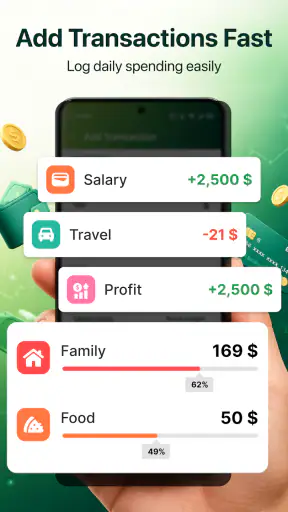
ถ้าคุณกำลังมองหาเครื่องมือสำหรับจัดระเบียบเงินในแต่ละวันโดยไม่อยากเริ่มจากระบบที่ซับซ้อน Daily Money Manager เป็นแอปที่ควรพิจารณา ฉันลองมองมันในฐานะผู้ใช้ที่ต้องการเห็นรายจ่ายชัดขึ้น มากกว่าจะมองแค่คำว่าแอปการเงิน จุดเด่นของมันอยู่ที่แนวคิดตรงไปตรงมา: บันทึกค่าใช้จ่าย ติดตามงบประมาณ และช่วยให้การเงินส่วนบุคคลมีโครงสร้างมากขึ้น
แอปนี้อยู่ในหมวดการเงิน พัฒนาโดย EVGO I และเปิดให้ใช้งานฟรี ความเห็นโดยรวมอยู่ที่ค่าเฉลี่ย 4.7 จากผู้ให้คะแนนราว 394 คน พร้อมยอดติดตั้งมากกว่า 100K ครั้ง ตัวเลขเหล่านี้ทำให้เห็นว่ามีผู้ใช้สนใจพอสมควร แต่ฉันยังมองว่าควรตัดสินจากรูปแบบการใช้ชีวิตของคุณเป็นหลัก เพราะแอปบันทึกเงินที่ดีสำหรับคนหนึ่ง อาจไม่เหมาะกับคนที่ต้องการระบบอัตโนมัติหรือการวิเคราะห์ระดับลึก
ก่อนเลือกใช้ ควรดูว่าคุณต้องการแก้ปัญหาอะไร
สิ่งแรกที่ฉันแนะนำคือแยกให้ออกว่าคุณต้องการ “เห็นเงินไหลไปไหน” หรือ “ให้แอปจัดการเงินแทนบางส่วน” Daily Money Manager เหมาะกับโจทย์แรกมากกว่า หากคุณอยากบันทึกรายจ่ายประจำวันและใช้ข้อมูลนั้นทบทวนพฤติกรรมการใช้เงินด้วยตัวเอง แนวทางนี้ต่างจากแอปธนาคารที่มักเน้นยอดคงเหลือและรายการธุรกรรม มากกว่าการช่วยให้คุณวางแผนการใช้เงินในภาพรวม
ฉันจะใช้เกณฑ์หลักสามอย่างในการตัดสินใจ อย่างแรกคือความสม่ำเสมอในการบันทึก เพราะแอปประเภทนี้มีประโยชน์ก็ต่อเมื่อข้อมูลสะท้อนชีวิตจริง อย่างที่สองคือระดับรายละเอียดที่คุณต้องการ หากเพียงอยากรู้ว่าเดือนนี้ใช้กับอาหาร เดินทาง หรือของจุกจิกมากแค่ไหน แนวคิดของแอปนี้น่าจะเข้าถึงง่ายกว่าเครื่องมือจัดการการเงินแบบเต็มรูปแบบ อย่างสุดท้ายคือความอดทนต่อการกรอกข้อมูลเอง คนที่ไม่ชอบแตะบันทึกรายการทุกครั้งอาจรู้สึกว่าขั้นตอนนี้เป็นภาระ
ฉันมองว่าเวิร์กโฟลว์ที่เหมาะที่สุดคือบันทึกทันทีหลังจ่าย ไม่ใช่รอรวบยอดตอนสิ้นวัน การรอทำให้จำรายละเอียดผิดได้ง่าย โดยเฉพาะเงินสดหรือค่าใช้จ่ายเล็ก ๆ ที่เกิดหลายครั้ง เทคนิคที่ช่วยได้คือกำหนดช่วงเวลาสั้น ๆ หลังอาหารกลางวันและก่อนนอนเพื่อตรวจรายการ หากวันไหนยุ่งมาก อย่างน้อยให้จดคำอธิบายสั้น ๆ ไว้ก่อน แล้วค่อยจัดหมวดหมู่ภายหลัง วิธีนี้ลดโอกาสที่รายการจะหายจากความทรงจำ
เสน่ห์ในสัปดาห์แรกและวิธีทำให้ข้อมูลใช้ได้จริง
ช่วงแรกที่เริ่มบันทึก สิ่งที่ทำให้ฉันอยากเปิดแอปต่อไม่ใช่การเห็นยอดรวมใหญ่โต แต่เป็นการจับรายละเอียดที่ปกติมองข้ามได้ เช่น ซื้อของเล็กน้อยระหว่างเดินทาง หรือจ่ายเงินสดแล้วจำไม่ได้ในภายหลัง ความรู้สึกว่าเงินเริ่มมีที่มาเป็นรูปธรรมทำให้การจดแต่ละครั้งมีเหตุผล อย่างไรก็ตาม ความตื่นเต้นช่วงเริ่มต้นยังไม่ใช่หลักฐานว่าแอปจะเหมาะกับคุณในระยะยาว จุดทดสอบจริงคือคุณยังยอมบันทึกในวันที่เหนื่อยหรือเร่งรีบหรือไม่
ลองนึกถึงวันที่คุณเริ่มต้นด้วยกาแฟ ระหว่างวันมีค่าเดินทาง ซื้ออาหารกลางวัน และแวะร้านสะดวกซื้อก่อนกลับบ้าน เมื่อมองทีละรายการ เงินแต่ละก้อนไม่ได้ดูมาก แต่เมื่อรวมกันจะเห็นรูปแบบที่ต่างออกไป Daily Money Manager มีคุณค่าเมื่อใช้เป็นกระจกสะท้อนพฤติกรรม ไม่ใช่เพียงสมุดจดตัวเลข การกลับมาดูรายการในช่วงสุดสัปดาห์ช่วยให้ฉันตั้งคำถามได้ตรงจุดว่า ค่าใช้จ่ายไหนจำเป็น ค่าใช้จ่ายไหนเกิดจากความเคยชิน และรายการใดควรนำไปตั้งเป็นงบประมาณ
ข่าวล่าสุดจากห้องข่าว
Canva ชุมชนแม่แบบที่ช่วยให้งานเดินหน้า แต่ทำให้งานคล้ายกันได้ง่าย
ผู้เล่น Tic Tac Toe 2: เกม XO กับความท้าทายบนมือถือ
Uber - เรียกรถ เมื่อแผนพัง แอปพาผู้ใช้กลับมาคุมสถานการณ์ได้แค่ไหน
ทำไม Candy Crush Soda Saga ยังคงดึงดูดผู้เล่นได้อย่างต่อเนื่อง
พิกัดแผนที่ - พิกัดGPS: นำทางยุคใหม่ที่เชื่อมต่อทั่วโลก
Bigo Live: พลิกโฉมโซเชียลมีเดียไทยด้วยการสตรีมแบบโต้ตอบ
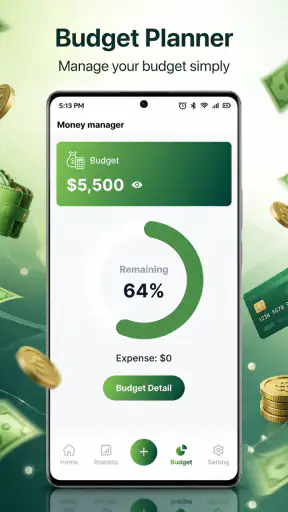
เคล็ดลับที่ไม่ค่อยมีใครพูดถึงคืออย่าตั้งงบแบบสวยงามเกินจริงตั้งแต่แรก หากคุณเคยใช้เงินกับอาหารนอกบ้านเป็นประจำ การกำหนดงบต่ำมากจะทำให้แอปกลายเป็นเครื่องมือแจ้งเตือนความล้มเหลว แทนที่จะช่วยปรับพฤติกรรม ฉันแนะนำให้เริ่มจากรูปแบบการใช้เงินจริง แล้วค่อยลดทีละน้อย วิธีนี้ทำให้ข้อมูลในแอปกลายเป็นพื้นฐานของการตัดสินใจ ไม่ใช่เป้าหมายที่ทำให้รู้สึกผิด
อีกวิธีหนึ่งคือใช้แอปเพื่อแยก “ค่าใช้จ่ายที่เกิดบ่อย” ออกจาก “ค่าใช้จ่ายที่เกิดเป็นครั้งคราว” แม้ยอดรวมต่อเดือนอาจใกล้กัน แต่แนวทางแก้ต่างกัน ค่าใช้จ่ายเล็ก ๆ ที่เกิดทุกวันควรแก้ด้วยการเปลี่ยนกิจวัตร ส่วนค่าใช้จ่ายก้อนใหญ่ที่เกิดนาน ๆ ครั้งควรเตรียมเงินล่วงหน้า การมองสองแบบนี้แยกกันทำให้การวางแผนมีเหตุผลกว่าแค่พยายามตัดทุกอย่างพร้อมกัน
จุดที่แอปนี้มีความน่าสนใจ
จุดแข็งของ Daily Money Manager คือการทำให้เรื่องการเงินเริ่มต้นได้ง่าย แอปไม่ได้ถูกวางให้เป็นผลิตภัณฑ์การลงทุนหรือเครื่องมือวิเคราะห์ซับซ้อน แต่เน้นการติดตามรายจ่ายและบริหารงบประมาณส่วนบุคคล สำหรับคนที่ยังไม่เคยทำบัญชีรายรับรายจ่าย การเริ่มจากรายการที่เกิดขึ้นจริงทุกวันเป็นทางเลือกที่เป็นมิตรกว่าการเปิดตารางขนาดใหญ่แล้วต้องออกแบบระบบเอง
ฉันชอบแนวคิดที่ให้ผู้ใช้เป็นคนสร้างความเข้าใจจากข้อมูลของตัวเอง เพราะคำแนะนำทางการเงินทั่วไปมักใช้ไม่ได้กับทุกคน คนที่เดินทางไปทำงานทุกวันมีรูปแบบค่าใช้จ่ายไม่เหมือนคนทำงานที่บ้าน คนที่อยู่คนเดียวก็มีภาระต่างจากครอบครัว การบันทึกด้วยตัวเองช่วยให้เห็นบริบทเหล่านี้ชัดกว่าแอปที่พยายามสรุปทุกอย่างเป็นคำแนะนำสำเร็จรูป
อีกประโยชน์คือใช้เป็นเครื่องมือคุยเรื่องเงินในครอบครัวหรือกับคู่ชีวิตได้ง่ายขึ้น แทนที่จะพูดกว้าง ๆ ว่า “ช่วงนี้ใช้เงินเยอะ” คุณสามารถย้อนดูรูปแบบรายจ่ายแล้วคุยกันจากข้อเท็จจริง วิธีนี้ไม่จำเป็นต้องนำไปสู่การลดค่าใช้จ่ายทุกหมวด แต่ช่วยให้เลือกได้ว่าควรปรับตรงไหนและควรเก็บเงินไว้สำหรับเรื่องใด
สำหรับนักเรียน นักศึกษา หรือคนเริ่มทำงาน แอปฟรีอย่างนี้มีข้อได้เปรียบชัดเจน เพราะไม่เพิ่มต้นทุนให้กับการทดลองสร้างนิสัยทางการเงิน เนื้อหาเหมาะสำหรับผู้ใช้อายุ ประเภท 3+ และตัวแอปอยู่ที่เวอร์ชัน 1.0.2 ซึ่งทำให้ฉันมองว่าควรใช้งานแบบค่อยเป็นค่อยไป ตรวจดูว่ารูปแบบการบันทึกเข้ากับคุณหรือไม่ ก่อนจะฝากกระบวนการวางแผนทั้งหมดไว้กับแอป
เมื่อผ่านเดือนแรก คุณค่าขึ้นอยู่กับการทบทวน
หลังจากมีข้อมูลต่อเนื่อง ความคุ้มค่าจะย้ายจากการจดรายการไปอยู่ที่การนำรายการกลับมาใช้ ถ้าคุณเปิดดูเฉพาะวันที่เพิ่งบันทึก แอปก็จะเป็นเพียงบันทึกย้อนหลัง แต่ถ้าเลือกเวลาทบทวนสม่ำเสมอ เช่น ตอนวางแผนรายจ่ายของเดือนถัดไป คุณจะเริ่มแยกได้ว่าอะไรเป็นค่าใช้จ่ายประจำ อะไรผันผวนตามสถานการณ์ และตรงไหนมีโอกาสปรับโดยไม่กระทบสิ่งจำเป็น
วิธีที่ฉันคิดว่าใช้ได้จริงคือไม่พยายามตรวจทุกบรรทัดอย่างละเอียดทุกวัน ให้ดูเป็นรอบ ๆ และถามคำถามเฉพาะเจาะจงหนึ่งข้อ เช่น ค่าเดินทางสูงขึ้นเพราะมีธุระเพิ่มหรือเพราะเส้นทางประจำเปลี่ยน วิธีนี้ป้องกันไม่ให้การทบทวนกลายเป็นงานบ้าน และช่วยให้การจดนำไปสู่การตัดสินใจมากกว่าการเฝ้าดูยอด
อีกการใช้งานที่เหมาะคือเตรียมรับรายจ่ายที่รู้ว่าจะมาถึงแต่ไม่ได้เกิดทุกสัปดาห์ เมื่อตรวจพบรูปแบบจากรายการที่ผ่านมา คุณอาจกันงบไว้ล่วงหน้าสำหรับค่าใช้จ่ายเป็นครั้งคราว แทนที่จะปล่อยให้เดือนที่ต้องจ่ายจริงดูเหมือนมีเหตุฉุกเฉิน การใช้ข้อมูลย้อนหลังเช่นนี้เป็นการวางแผนแบบเรียบง่าย ไม่ใช่การคาดการณ์ที่แม่นยำ แต่ช่วยให้ตัดสินใจอย่างมีสติขึ้น
สำหรับคู่รักหรือคนในบ้าน ฉันจะใช้สรุปที่บันทึกไว้เป็นจุดเริ่มต้นของบทสนทนา ไม่ใช่ใช้ตรวจสอบหรือจับผิดกัน ควรตกลงกันก่อนว่าจะบันทึกค่าใช้จ่ายร่วมกันอย่างไร และใครเป็นผู้ดูแลข้อมูล หากแต่ละคนบันทึกด้วยมาตรฐานไม่เหมือนกัน การเปรียบเทียบยอดอาจทำให้เข้าใจผิดได้ เครื่องมือนี้ช่วยให้คุยจากเรื่องจริงได้ แต่ไม่ได้แทนการตกลงเรื่องเป้าหมายร่วมกัน
ข้อจำกัดที่ควรยอมรับก่อนย้ายมาใช้
ข้อจำกัดสำคัญของแอปบันทึกรายจ่ายคือความรับผิดชอบยังอยู่ที่ผู้ใช้ หากคุณลืมบันทึก การสรุปที่ได้ก็อาจไม่สะท้อนความจริง ฉันจึงไม่แนะนำให้มองแอปนี้เป็นระบบติดตามแบบอัตโนมัติสำหรับคนที่ต้องการให้ธุรกรรมจากหลายบัญชีถูกรวบรวมเอง ผู้ใช้กลุ่มนั้นอาจรู้สึกสะดวกกว่ากับแอปธนาคารหรือบริการจัดการการเงินที่เชื่อมข้อมูลให้โดยตรง
คนที่มีการเงินหลายชั้นก็อาจต้องการมากกว่านี้ เช่น มีบัญชีหลายประเภท มีรายได้ไม่แน่นอน มีหนี้หลายก้อน หรืออยากวิเคราะห์กระแสเงินสดอย่างละเอียด ในกรณีนี้ Daily Money Manager อาจเหมาะเป็นสมุดบันทึกเสริม แต่ไม่ควรเป็นเครื่องมือเพียงชิ้นเดียว เพราะการติดตามรายจ่ายประจำวันไม่ได้เท่ากับการวางแผนหนี้ การลงทุน หรือการเตรียมภาษี
ฉันยังอยากเตือนเรื่องความคาดหวังเกี่ยวกับงบประมาณด้วย การมีหมวดหมู่และยอดใช้จ่ายไม่ได้ทำให้คุณประหยัดเงินโดยอัตโนมัติ คุณต้องกลับมาอ่านข้อมูลและเปลี่ยนการตัดสินใจด้วย หากคุณต้องการระบบที่คอยผลักดันด้วยการแจ้งเตือนอัตโนมัติ การเชื่อมบัญชี หรือรายงานเชิงลึก คุณควรเปรียบเทียบกับทางเลือกในกลุ่มนั้นก่อน แม้ทางเลือกเหล่านั้นอาจมีขั้นตอนเริ่มต้นมากกว่า หรือมีค่าใช้จ่ายตามรูปแบบบริการ
ในด้านความเป็นส่วนตัว ฉันแนะนำให้คุณคิดก่อนว่าจะบันทึกข้อมูลละเอียดแค่ไหน รายการอย่าง “อาหารกลางวัน” อาจเพียงพอสำหรับดูพฤติกรรม โดยไม่จำเป็นต้องเขียนข้อมูลส่วนตัวเกินความจำเป็น นี่เป็นหลักปฏิบัติที่ดีสำหรับแอปการเงินทุกชนิด โดยเฉพาะเมื่อคุณใช้โทรศัพท์ร่วมกับผู้อื่นหรือเก็บข้อมูลไว้เป็นเวลานาน
ภาระการดูแลและจุดที่ทำให้เหนื่อย
ความเหนื่อยของการจดบัญชีมักไม่ได้เกิดจากรายการใหญ่ แต่เกิดจากการต้องตัดสินใจซ้ำ ๆ ว่ารายการหนึ่งควรอยู่หมวดไหน หรือควรบันทึกละเอียดแค่ไหน ฉันแนะนำให้กำหนดกติกาส่วนตัวที่เรียบง่ายตั้งแต่ต้น เช่น ค่าใช้จ่ายที่มีจุดประสงค์ใกล้กันให้ใช้คำอธิบายแบบเดียวกัน และรายการที่จำไม่ได้ให้บันทึกเท่าที่รู้โดยไม่เสียเวลาค้นหาความสมบูรณ์แบบ ความสม่ำเสมอมีประโยชน์กว่าการจัดหมวดหมู่ละเอียดมากแต่ทำได้เพียงไม่กี่วัน
ถ้าคุณพบว่ามีรายการตกหล่น อย่าตีความว่าการทดลองล้มเหลวทั้งหมด ให้ย้อนเติมเฉพาะรายการที่จำได้และกลับมาบันทึกปัจจุบันต่อ การพยายามสร้างอดีตให้ครบทุกบาทอาจทำให้เสียแรงเกินจำเป็น และทำให้เลิกใช้ก่อนเห็นรูปแบบที่เป็นประโยชน์ จุดสำคัญคือให้รู้ว่าข้อมูลบางช่วงไม่ครบ เพื่อไม่ให้สรุปจากช่วงนั้นมากเกินไป
คนที่ใช้เงินผ่านหลายช่องทางอาจมีงานตรวจทานเพิ่มขึ้น เพราะต้องจำทั้งเงินสด รายการจ่ายให้คนรู้จัก และธุรกรรมที่เห็นอยู่ในแอปธนาคารอยู่แล้ว ฉันจะเลือกบันทึกในแอปนี้เฉพาะสิ่งที่ช่วยตอบคำถามเรื่องงบประมาณของตัวเองจริง ๆ ไม่จำเป็นต้องทำสำเนาทุกรายละเอียดจากทุกแหล่ง หากการบันทึกซ้ำทำให้รู้สึกเสียเวลา ประโยชน์ที่ได้อาจไม่คุ้มกับภาระ
เปรียบเทียบกับทางเลือกที่คนมักใช้
ทางเลือกแรกคือสมุดจดหรือสเปรดชีต ข้อดีคือคุณควบคุมรูปแบบได้เต็มที่และปรับสูตรได้ตามต้องการ แต่ต้องออกแบบเองและดูแลความสม่ำเสมอเอง Daily Money Manager เหมาะกว่าสำหรับคนที่อยากเริ่มเร็ว ไม่อยากสร้างตาราง และต้องการประสบการณ์ที่มุ่งไปที่การจัดการเงินส่วนบุคคลโดยตรง ขณะที่คนที่ชอบวิเคราะห์ข้อมูลเองอาจยังได้ประโยชน์จากสเปรดชีตมากกว่า
ทางเลือกที่สองคือแอปธนาคาร ซึ่งสะดวกในการตรวจยอดและดูธุรกรรมที่เกิดผ่านบัญชี แต่รายการเงินสด การจ่ายให้คนอื่น หรือการซื้อเล็ก ๆ น้อย ๆ อาจไม่อยู่ในภาพเดียวกัน หากคุณต้องการมองการใช้เงินจริงทั้งหมด แอปบันทึกด้วยตัวเองมีข้อดีตรงที่ครอบคลุมรายการที่ไม่ได้ผ่านธนาคาร อย่างไรก็ตาม คุณต้องแลกกับเวลาในการกรอกข้อมูล
ทางเลือกที่สามคือแอปจัดการการเงินระดับสูง ซึ่งมักเหมาะกับคนที่ต้องการภาพรวมหลายบัญชีและการวิเคราะห์เป็นระบบมากขึ้น แต่ความซับซ้อนก็อาจทำให้ผู้เริ่มต้นเลิกใช้ได้ง่ายกว่า ฉันจะเลือก Daily Money Manager เมื่อเป้าหมายหลักคือสร้างนิสัยและรู้จักพฤติกรรมของตัวเองก่อน แล้วค่อยขยับไปใช้เครื่องมือที่ละเอียดขึ้นเมื่อความต้องการเติบโต
ถ้าคุณกำลังเปลี่ยนจากสมุดจด วิธีลดต้นทุนการย้ายคืออย่าพยายามนำข้อมูลเก่าทั้งหมดเข้ามาในครั้งเดียว ให้เริ่มจากช่วงเวลาปัจจุบันและใช้ข้อมูลเก่าเฉพาะรายการประจำที่จำเป็นต่อการตั้งงบ เช่น ค่าเดินทางหรือค่าใช้จ่ายในบ้าน การย้ายข้อมูลย้อนหลังมากเกินไปอาจทำให้คุณเสียเวลาจัดระบบจนหมดแรงก่อนจะได้ใช้ประโยชน์จริง
ถ้าคุณย้ายจากแอปธนาคาร ฉันแนะนำให้ใช้ทั้งสองอย่างในช่วงแรก แอปธนาคารยังเหมาะสำหรับตรวจสอบธุรกรรม ส่วน Daily Money Manager ใช้จัดหมวดหมู่และมองเป้าหมายงบประมาณ อย่ารีบลบวิธีเดิมจนกว่าจะมั่นใจว่าคุณบันทึกรายการได้ครบ เพราะการเปลี่ยนเครื่องมือไม่ควรทำให้การตรวจสอบเงินสะดุด
ใครควรเลือก และใครควรผ่าน
เหมาะอย่างยิ่งสำหรับคนที่ต้องการเริ่มเห็นภาพการใช้เงินของตัวเอง โดยเฉพาะผู้ที่จ่ายทั้งเงินสดและเงินผ่านบัญชี คนที่อยากควบคุมงบรายวัน และคนที่รู้ว่าตัวเองต้องการระบบเรียบง่ายมากกว่าฟังก์ชันจำนวนมาก ความที่ไม่มีค่าใช้จ่ายทำให้คุณทดลองสร้างนิสัยได้โดยไม่ต้องตัดสินใจเรื่องงบประมาณสำหรับแอปก่อน
คนทำงานอิสระก็อาจใช้แอปนี้แยกค่าใช้จ่ายส่วนตัวออกจากค่าใช้จ่ายที่เกี่ยวกับงานได้ หากคุณมีวินัยในการบันทึก การแยกข้อมูลตั้งแต่วันที่จ่ายจะช่วยให้ทบทวนเงินได้ง่ายขึ้น แต่ฉันไม่แนะนำให้ใช้เป็นระบบบัญชีธุรกิจเต็มรูปแบบ เพราะการบันทึกรายจ่ายประจำวันไม่ใช่สิ่งเดียวกับการทำบัญชีสำหรับกิจการ
ในทางกลับกัน คนที่ไม่ต้องการกรอกข้อมูลเอง คนที่คาดหวังการเชื่อมต่อบัญชีแบบอัตโนมัติ หรือคนที่ต้องการเครื่องมือสำหรับการลงทุนและหนี้สินโดยเฉพาะ ควรมองทางเลือกอื่นก่อน แอปนี้ไม่ได้ผิดที่ไม่ทำทุกอย่าง แต่การเลือกเครื่องมือให้ตรงกับงานจะช่วยลดความหงุดหงิดในระยะยาว
สำหรับอุปกรณ์ ระบบปฏิบัติการขั้นต่ำที่รองรับคือ Android 7.0 ซึ่งครอบคลุมโทรศัพท์ Android รุ่นเก่าจำนวนมาก จุดนี้เหมาะกับคนที่ยังไม่ได้เปลี่ยนเครื่องและต้องการเริ่มจัดการเงินโดยไม่ต้องซื้ออุปกรณ์ใหม่ ฉันแนะนำให้ตรวจสอบประสบการณ์จริงบนเครื่องของคุณหลังติดตั้ง และเริ่มด้วยการบันทึกรายการไม่กี่วันเพื่อดูว่าขั้นตอนต่าง ๆ เข้ากับจังหวะชีวิตหรือไม่
หากคุณกำลังช่วยผู้สูงอายุหรือสมาชิกในบ้านเริ่มดูแลรายจ่าย จุดเริ่มต้นที่ดีคือเลือกบันทึกเฉพาะหมวดที่เจ้าตัวอยากเข้าใจ ไม่จำเป็นต้องตามเก็บทุกอย่างจนกลายเป็นการควบคุมกันเกินไป สำหรับคนที่ยังไม่คุ้นกับการบันทึกผ่านโทรศัพท์ การลองใช้กับค่าใช้จ่ายประจำวันเพียงไม่กี่ประเภทจะช่วยให้เห็นก่อนว่าขั้นตอนนี้สะดวกพอหรือไม่
คำตัดสินสำหรับการใช้งานจริง
หลังพิจารณาทั้งประโยชน์และข้อแลกเปลี่ยน ฉันมองว่า Daily Money Manager เป็นจุดเริ่มต้นที่ดีสำหรับการทำความเข้าใจรายจ่าย ไม่ใช่คำตอบแบบครบวงจรสำหรับการเงินทุกด้าน ความคุ้มค่าของมันไม่ได้อยู่ที่การทำให้คุณร่ำรวยขึ้นทันที แต่อยู่ที่การช่วยเปลี่ยนค่าใช้จ่ายที่กระจัดกระจายให้กลายเป็นข้อมูลที่นำไปคุยและตัดสินใจได้
ถ้าฉันแนะนำให้เพื่อนใช้ ฉันจะบอกให้ทดลองเป็นกิจวัตรในช่วงแรก โดยบันทึกทุกครั้งที่จ่ายและกลับมาทบทวนเป็นระยะ อย่าเริ่มจากการตั้งเป้าหมายที่เข้มงวดเกินไป ให้ใช้ข้อมูลเพื่อค้นหาจุดรั่วจริงก่อน จากนั้นค่อยปรับงบประมาณให้สอดคล้องกับชีวิต หากคุณทำแบบนี้ได้ แอปจะมีประโยชน์มากกว่าการเปิดดูยอดแล้วปิดไป
สรุปแล้ว ฉันแนะนำ Daily Money Manager สำหรับผู้เริ่มต้นและคนที่ต้องการเครื่องมือฟรีสำหรับติดตามค่าใช้จ่ายด้วยตัวเอง แต่ถ้าคุณต้องการระบบอัตโนมัติ การเชื่อมหลายบัญชี หรือการวิเคราะห์การเงินเชิงลึก คุณควรเลือกแอปในกลุ่มที่ออกแบบมาเพื่อเรื่องนั้นโดยเฉพาะ สำหรับคนที่พร้อมลงมือบันทึกและอยากรู้ว่าเงินหายไปกับอะไร แอปนี้เป็นทางเลือกที่เรียบง่ายและสมเหตุสมผล
ชื่อ Daily Money Manager สื่อถึงหน้าที่ของมันได้ตรง แต่สิ่งที่ทำให้ฉันมองว่าน่าใช้คือมันเปิดโอกาสให้คุณเป็นคนอ่านพฤติกรรมของตัวเอง การเงินที่ดีไม่ได้เริ่มจากเครื่องมือที่มีฟังก์ชันมากที่สุดเสมอไป บางครั้งเริ่มจากการเห็นรายการเล็ก ๆ อย่างชัดเจน แล้วตัดสินใจครั้งต่อไปให้ดีขึ้น
พื้นที่ที่แอปนี้ควรมีในกิจวัตรระยะยาว
สำหรับฉัน แอปจะสมควรอยู่บนโทรศัพท์ต่อก็ต่อเมื่อช่วยให้การตัดสินใจง่ายขึ้น โดยไม่สร้างงานดูแลมากกว่าคุณค่าที่ได้รับ Daily Money Manager มีโอกาสทำหน้าที่นั้นเมื่อเป้าหมายของคุณชัดและขอบเขตการบันทึกพอดี ถ้าคุณใช้เพื่อเข้าใจค่าใช้จ่ายประจำวัน ก็ไม่จำเป็นต้องเปลี่ยนมันให้เป็นระบบบัญชีส่วนตัวที่ต้องลงรายละเอียดทุกเรื่อง
วิธีประเมินว่าควรใช้ต่อหรือไม่ คือดูว่าข้อมูลที่จดทำให้คุณตัดสินใจต่างจากเดิมได้หรือเปล่า เช่น ก่อนหน้านี้ไม่รู้ว่าเงินส่วนไหนกดดันงบ แต่ตอนนี้เห็นแล้วและเลือกปรับได้ หากผ่านไประยะหนึ่งแล้วยังเปิดดูโดยไม่มีคำถามหรือการเปลี่ยนแปลงใด ๆ คุณอาจต้องปรับวิธีทบทวน หรือยอมรับว่าเครื่องมือแบบบันทึกเองไม่เหมาะกับนิสัยของคุณ การเลิกใช้ก็ไม่ใช่ความล้มเหลว หากทางเลือกอื่นตอบโจทย์กว่า
ฉันจะให้โอกาสแอปนี้ในช่วงเริ่มต้นโดยใช้กติกาง่าย ๆ: บันทึกเท่าที่ทำได้จริง และทบทวนเพื่อหาข้อสรุปที่นำไปใช้ได้ ไม่ใช่เพื่อให้ตัวเลขดูสมบูรณ์แบบ เมื่อกิจวัตรเข้าที่แล้วค่อยตัดสินใจว่าจะเพิ่มรายละเอียดหรือเปลี่ยนไปใช้เครื่องมือที่ซับซ้อนกว่า วิธีนี้ทำให้คุณทดสอบความเหมาะสมจากชีวิตจริง แทนที่จะเลือกเพราะคำสัญญาของฟังก์ชันที่อาจไม่ได้ใช้
คำถามที่พบบ่อย
Daily Money Manager คืออะไร และเหมาะกับใคร?
Daily Money Manager เป็นแอปสำหรับบันทึกรายรับ รายจ่าย และติดตามสถานะการเงินในชีวิตประจำวัน ผู้ใช้สามารถแยกหมวดหมู่ค่าใช้จ่าย ดูยอดคงเหลือ และตรวจสอบพฤติกรรมการใช้เงินได้อย่างเป็นระบบ แอปนี้เหมาะกับนักเรียน นักศึกษา คนทำงาน หรือผู้ที่ต้องการเริ่มวางแผนการเงินแบบง่าย ๆ โดยไม่จำเป็นต้องมีความรู้ด้านบัญชีมาก่อน
Daily Money Manager ใช้งานยากหรือไม่ และต้องตั้งค่าอะไรบ้าง?
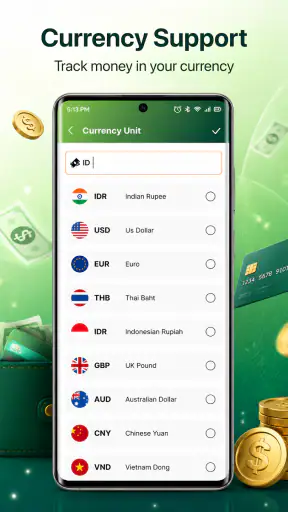
จากการทดลองใช้งาน อินเทอร์เฟซของ Daily Money Manager ค่อนข้างตรงไปตรงมา เมนูหลักมักเน้นการเพิ่มรายการรายรับหรือรายจ่าย ทำให้เริ่มต้นได้ไม่ซับซ้อน ผู้ใช้ควรกำหนดสกุลเงิน ยอดเงินเริ่มต้น และหมวดหมู่ที่ใช้เป็นประจำก่อนใช้งานจริง หากตั้งค่าหมวดหมู่ให้เหมาะกับรูปแบบการใช้จ่ายของตนเอง การบันทึกข้อมูลในแต่ละวันจะรวดเร็วและสะดวกมากขึ้น
แอปนี้มีฟีเจอร์อะไรช่วยติดตามและวิเคราะห์ค่าใช้จ่ายบ้าง?
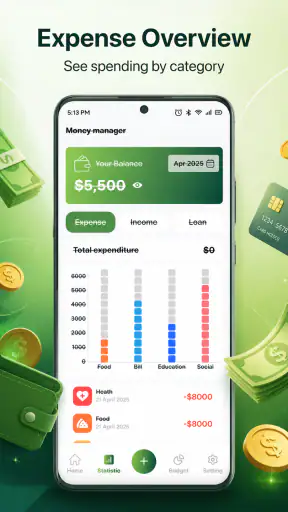
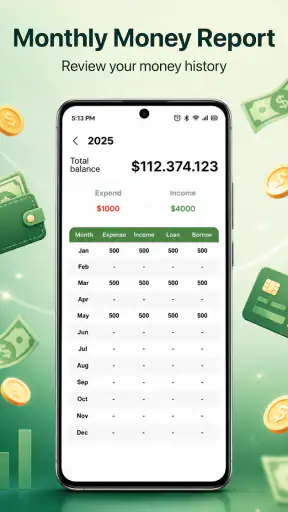
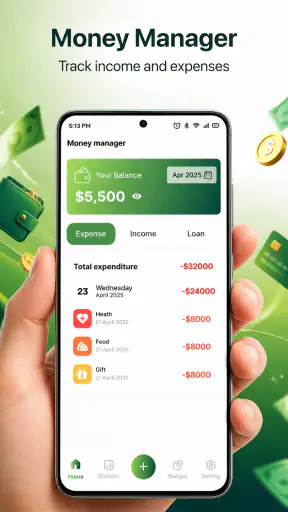
Daily Money Manager ช่วยให้ผู้ใช้บันทึกรายการเงินเข้าและเงินออก พร้อมจัดหมวดหมู่ เช่น อาหาร การเดินทาง ค่าที่พัก หรือบิลต่าง ๆ โดยสามารถย้อนดูประวัติการทำรายการและตรวจสอบยอดรวมได้ ฟีเจอร์สรุปข้อมูลหรือกราฟที่มีในบางเวอร์ชันช่วยให้เห็นว่าหมวดใดใช้เงินมากที่สุด อย่างไรก็ตาม รายละเอียดของฟีเจอร์อาจแตกต่างกันตามรุ่นของแอปและระบบปฏิบัติการที่ติดตั้ง
ข้อมูลทางการเงินใน Daily Money Manager ปลอดภัยหรือไม่?
ก่อนบันทึกข้อมูลทางการเงิน ควรตรวจสอบนโยบายความเป็นส่วนตัวและสิทธิ์การเข้าถึงของ Daily Money Manager จากหน้าดาวน์โหลดอย่างละเอียด เพราะแอปแต่ละเวอร์ชันอาจจัดเก็บข้อมูลไว้ในเครื่องหรือมีระบบสำรองข้อมูลแตกต่างกัน ผู้ใช้ไม่ควรกรอกรหัสผ่านธนาคาร หมายเลขบัตร หรือข้อมูลสำคัญที่ไม่จำเป็น และควรเปิดใช้รหัสล็อกหน้าจอหรือฟังก์ชันป้องกันภายในแอป หากมีให้ใช้งาน
Daily Money Manager ดาวน์โหลดฟรีหรือมีค่าใช้จ่ายเพิ่มเติมหรือไม่?
Daily Money Manager อาจเปิดให้ดาวน์โหลดฟรี แต่บางรุ่นอาจมีโฆษณา การซื้อภายในแอป หรือฟีเจอร์พรีเมียม เช่น การลบโฆษณา รายงานขั้นสูง การสำรองข้อมูล หรือการส่งออกข้อมูล ก่อนติดตั้งควรอ่านรายละเอียดใน Google Play หรือ App Store ให้ครบถ้วน รวมถึงตรวจสอบว่าฟีเจอร์สำคัญที่ต้องการใช้งานอยู่ในเวอร์ชันฟรีหรือจำเป็นต้องชำระเงินเพิ่มเติม
ดาวน์โหลด